
رویداد ایدهشو؛ کاربرد هوش مصنوعی در امور مالی، حسابداری و مالیاتی
نفیس تراز آزما برگذار میکند
رویداد تخصصی «ایدهشو» با محوریت کاربرد هوش مصنوعی در امور مالی، حسابداری و مالیاتی، به همت شرکت نفیس تراز آزما برگزار میشود.
این رویداد فرصتی برای آشنایی مدیران، صاحبان کسبوکار، حسابداران و کارشناسان مالی با کاربردهای واقعی هوش مصنوعی در تحلیل اطلاعات مالی، تهیه گزارشهای مدیریتی، امور حسابداری و فرآیندهای مالیاتی است.
در ایدهشو تلاش میکنیم بهجای پرداختن به مفاهیم کلی و تکراری، نمونههای عملی استفاده از هوش مصنوعی را بررسی کنیم؛ ابزارهایی که میتوانند سرعت انجام فعالیتها را افزایش دهند، خطاهای احتمالی را کاهش دهند و اطلاعات مالی را به تصمیمهای مدیریتی دقیقتر تبدیل کنند.
محورهای اصلی رویداد ایدهشو
در این نشست تخصصی موضوعات زیر بررسی خواهد شد:
- کاربرد هوش مصنوعی در حسابداری و امور مالی
- تحلیل اطلاعات، هزینهها و درآمدهای کسبوکار
- تهیه گزارشهای مالی و مدیریتی
- استفاده از هوش مصنوعی در امور مالیاتی
- شناسایی خطاها و مغایرتهای مالی
- اصول پرامپتنویسی برای حسابداران و مدیران مالی
- کنترل و اعتبارسنجی خروجی ابزارهای هوش مصنوعی
- معرفی پرامپتبوک تخصصی نفیس تراز آزما
معرفی پرامپتبوک تخصصی نفیس تراز آزما
همزمان با برگزاری رویداد ایدهشو، پرامپتبوک تخصصی نفیس تراز آزما نیز معرفی میشود.
این مجموعه شامل پرامپتهای کاربردی و حرفهای در حوزههای مالی، حسابداری، مالیاتی، مدیریتی و تحلیلی است و به کاربران کمک میکند تا درخواستهای دقیقتر و ساختاریافتهتری در اختیار ابزارهای هوش مصنوعی قرار دهند.
استفاده صحیح از این پرامپتها میتواند به صرفهجویی در زمان، افزایش دقت، تحلیل سریعتر اطلاعات، کاهش خطا و تهیه گزارشهای حرفهایتر کمک کند.
ایدهشو مناسب چه افرادی است؟
این رویداد برای گروههای زیر طراحی شده است:
- مدیران و صاحبان کسبوکار
- مدیران مالی
- حسابداران و کارشناسان حسابداری
- مشاوران و کارشناسان مالیاتی
- حسابرسان و تحلیلگران مالی
- دانشجویان رشتههای حسابداری، مدیریت و مالی
- علاقهمندان به کاربرد هوش مصنوعی در کسبوکار
زمان و محل برگزاری ایدهشو
رویداد تخصصی ایدهشو در تاریخ ۱۰ شهریور ۱۴۰۵، از ساعت ۱۴ تا ۱۷، بهصورت حضوری در سالن همایشهای دانشگاه آزاد اسلامی واحد علوم و تحقیقات برگزار میشود.
نام رویداد: ایدهشو
موضوع: کاربرد هوش مصنوعی در امور مالی، حسابداری و مالیاتی
برگزارکننده: شرکت نفیس تراز آزما
تاریخ برگزاری: ۱۰ شهریور ۱۴۰۵
ساعت برگزاری: ۱۴ تا ۱۷
محل برگزاری: دانشگاه آزاد اسلامی واحد علوم و تحقیقات، سالن همایشها
درباره برگزارکننده
شرکت نفیس تراز آزما، برگزارکننده رویداد ایدهشو، در حوزه ارائه خدمات مالی، حسابداری، مالیاتی و راهکارهای مدیریتی فعالیت میکند. این مجموعه با بهرهگیری از دانش تخصصی و ابزارهای نوین، به کسبوکارها کمک میکند تا اطلاعات مالی خود را به مبنایی دقیقتر برای تصمیمگیری تبدیل کنند.
نفیس تراز آزما؛ اعداد را به تصمیم تبدیل میکنیم.
رویداد تخصصی «ایدهشو» با محوریت کاربرد هوش مصنوعی در امور مالی، حسابداری و مالیاتی، توسط شرکت نفیس تراز آزما و با همکاری دانشگاه آزاد اسلامی واحد علوم و تحقیقات برگزار میشود.
اطلاعات بیشتر و ارتباط با ما
برای دریافت اطلاعات بیشتر درباره رویداد ایدهشو با ما در ارتباط باشید:
وبسایت: nafistaraz.ir
شماره تماس: ۰۹۱۰۸۴۰۶۸۷۷
بیمه شخص ثالث چیست؟ راهنمای کامل بیمه شخص ثالث
اگر صاحب خودرو هستید، احتمالاً بارها نام بیمه شخص ثالث را شنیدهاید؛ بیمهای اجباری که در زمان تصادف میتواند بخش مهمی از خسارتهای مالی و جانی واردشده به دیگران را جبران کند. اما بیمه شخص ثالث دقیقاً چیست، چه خسارتهایی را پوشش میدهد و هزینه آن چگونه محاسبه میشود؟ در این راهنمای جامع، با پوششها، نحوه محاسبه قیمت، تخفیف عدم خسارت، سقف تعهدات، روش استعلام و مهمترین نکاتی که قبل از خرید یا تمدید بیمه شخص ثالث باید بدانید آشنا میشویم.
بیمه شخص ثالث چیست؟
بیمه شخص ثالث چیست؟
بیمه شخص ثالث نوعی بیمه اجباری برای وسایل نقلیه موتوری است که خسارتهای مالی و جانی واردشده به اشخاص ثالث در حوادث رانندگی را، مطابق قوانین و تا سقف تعهدات بیمهنامه، جبران میکند.
به زبان ساده، فرض کنید هنگام رانندگی با خودروی دیگری تصادف میکنید و مقصر حادثه شناخته میشوید. اگر خودروی طرف مقابل آسیب ببیند یا فردی در حادثه دچار آسیب جسمی شود، بیمه شخص ثالث میتواند خسارتهای تحت پوشش را طبق شرایط بیمهنامه جبران کند.
به همین دلیل، داشتن بیمه شخص ثالث فقط یک الزام قانونی نیست؛ بلکه میتواند از تحمیل هزینههای سنگین ناشی از تصادف به راننده و مالک خودرو جلوگیری کند.
«شخص ثالث» دقیقاً چه کسی است؟
منظور از شخص ثالث در بیمه چیست؟
برای درک بهتر بیمه شخص ثالث، باید بدانیم منظور از «شخص ثالث» چه کسی است. در یک قرارداد بیمه، بیمهگذار یا دارنده وسیله نقلیه شخص اول، شرکت بیمه شخص دوم و فرد زیاندیده در حادثه شخص ثالث در نظر گرفته میشود.
به بیان ساده، اگر در یک تصادف مقصر باشید و به فرد یا مال شخص دیگری خسارت وارد شود، فرد زیاندیده در چارچوب بیمه شخص ثالث قرار میگیرد. برای صدمات بدنی راننده مسبب حادثه نیز پوشش جداگانهای تحت عنوان حوادث راننده در نظر گرفته شده است.
| عنوان | منظور |
| شخص اول | بیمهگذار یا دارنده وسیله نقلیه |
| شخص دوم | شرکت بیمه |
| شخص ثالث | فرد زیاندیده در حادثه |
پوششهای بیمه شخص ثالث
بیمه شخص ثالث چه خسارتهایی را پوشش میدهد؟
بیمه شخص ثالث چه خسارتهایی را پوشش میدهد؟
یکی از مهمترین سؤالات هنگام خرید یا تمدید بیمه این است که بیمه شخص ثالث چه چیزهایی را پوشش میدهد؟ بهطور کلی، پوششهای این بیمه شامل خسارتهای مالی و بدنی واردشده به اشخاص ثالث و همچنین حوادث راننده مسبب حادثه میشود.
۱. خسارتهای مالی اشخاص ثالث
اگر در یک حادثه رانندگی مقصر شناخته شوید و به اموال فرد دیگری، مانند خودروی او، خسارت وارد شود، بیمه شخص ثالث میتواند هزینه خسارت را تا سقف تعهد مالی درجشده در بیمهنامه جبران کند.
۲. خسارتهای بدنی اشخاص ثالث
در صورتی که حادثه باعث آسیب جسمی به اشخاص ثالث شود، خسارتهای بدنی مانند جراحت، نقص عضو یا فوت مطابق قوانین و مقررات مربوط بررسی و جبران میشوند.
۳. حوادث راننده مسبب حادثه
برای صدمات بدنی واردشده به رانندهای که مسبب حادثه بوده است نیز پوششی با عنوان حوادث راننده در بیمه شخص ثالث در نظر گرفته شده است. میزان و شرایط پرداخت این خسارت تابع قوانین و تعهدات بیمهنامه است.
| نوع پوشش | شامل چه مواردی میشود؟ | مثال |
| خسارت مالی | خسارت به اموال اشخاص ثالث | آسیب به خودروی طرف مقابل |
| خسارت بدنی | صدمات جسمی اشخاص ثالث | جراحت، نقص عضو یا فوت |
| حوادث راننده | صدمات بدنی راننده مقصر | آسیب جسمی راننده مسبب حادثه |
بیمه شخص ثالث چه خسارتهایی را پوشش نمیدهد؟
بیمه شخص ثالث چه خسارتهایی را پوشش نمیدهد؟
بیمه شخص ثالث چه خسارتهایی را پوشش نمیدهد؟
با وجود پوششهای مهم بیمه شخص ثالث، همه خسارتهای ناشی از تصادف لزوماً توسط این بیمه پرداخت نمیشوند. بعضی خسارتها بر اساس قانون یا شرایط بیمهنامه خارج از تعهد بیمهگر هستند یا برای پرداخت آنها شرایط خاصی وجود دارد.
برای مثال، خسارت واردشده به خودروی راننده مقصر از پوشش مالی بیمه شخص ثالث پرداخت نمیشود. برای جبران بسیاری از خسارتهای واردشده به خودروی خودتان، باید پوششهای بیمه بدنه را بررسی کنید.
همچنین در برخی شرایط خاص، نوع حادثه و علت وقوع آن میتواند بر نحوه پرداخت یا امکان بازیافت خسارت از فرد مسبب حادثه تأثیر بگذارد. به همین دلیل بهتر است هنگام خرید، شرایط عمومی و استثناهای بیمهنامه را نیز مطالعه کنید.
نکته: بیمه شخص ثالث و بیمه بدنه جایگزین یکدیگر نیستند؛ هرکدام برای پوشش ریسکهای متفاوتی طراحی شدهاند.
آیا بیمه شخص ثالث اجباری است؟
آیا بیمه شخص ثالث اجباری است؟
آیا بیمه شخص ثالث اجباری است؟
بله، داشتن بیمه شخص ثالث معتبر برای وسایل نقلیه موتوری مشمول قانون در ایران الزامی است. بنابراین مالک وسیله نقلیه باید پیش از پایان اعتبار بیمهنامه برای تمدید آن اقدام کند تا خودرو بدون پوشش بیمهای باقی نماند.
دلیل اهمیت این الزام را میتوان در هزینههای احتمالی یک تصادف دید. یک حادثه رانندگی ممکن است علاوه بر خسارت مالی به خودرو یا اموال دیگران، باعث صدمات بدنی و ایجاد هزینههای قابلتوجه شود. بیمه شخص ثالث برای جبران خسارتهای تحت پوشش در چنین شرایطی طراحی شده است.
اگر بیمه شخص ثالث نداشته باشیم چه میشود؟
نداشتن بیمه شخص ثالث معتبر میتواند مالک وسیله نقلیه را با پیامدهای قانونی و مالی روبهرو کند. همچنین تأخیر در تمدید بیمهنامه میتواند باعث ایجاد جریمه دیرکرد شود.
مهمتر از جریمه دیرکرد، ریسک وقوع حادثه در زمانی است که خودرو بیمه شخص ثالث معتبر ندارد. در چنین شرایطی، نحوه جبران خسارت و مسئولیت فرد مسبب حادثه بر اساس قوانین مربوط بررسی خواهد شد.
به همین دلیل بهتر است تاریخ پایان اعتبار بیمهنامه را از قبل بررسی کرده و تمدید بیمه شخص ثالث را به روزهای آخر موکول نکنید.
قیمت بیمه شخص ثالث چگونه محاسبه میشود؟
قیمت بیمه شخص ثالث چگونه محاسبه میشود؟
قیمت بیمه شخص ثالث چگونه محاسبه میشود؟
قیمت بیمه شخص ثالث برای همه خودروها یکسان نیست و بر اساس عوامل مختلفی محاسبه میشود. نوع وسیله نقلیه، کاربری خودرو، میزان تعهد مالی انتخابشده، تخفیف عدم خسارت و جریمه دیرکرد احتمالی از مهمترین عواملی هستند که میتوانند مبلغ نهایی بیمهنامه را تغییر دهند.
چه عواملی روی قیمت بیمه شخص ثالث تأثیر دارند؟
| عامل مؤثر | تأثیر بر قیمت بیمه شخص ثالث |
|---|---|
| نوع وسیله نقلیه | نوع خودرو و مشخصات آن در محاسبه حق بیمه مؤثر است |
| کاربری خودرو | نوع استفاده و کاربری وسیله نقلیه میتواند روی نرخ بیمه اثر بگذارد |
| تخفیف عدم خسارت | سابقه عدم خسارت میتواند باعث کاهش حق بیمه شود |
| سقف تعهد مالی | انتخاب تعهد مالی بالاتر میتواند مبلغ بیمهنامه را افزایش دهد |
| جریمه دیرکرد | وقفه در تمدید بیمه ممکن است باعث ایجاد جریمه شود |
| نرخهای سالانه | مبالغ پایه و تعهدات متناسب با مقررات هر سال تغییر میکنند |
بنابراین برای محاسبه دقیق قیمت بیمه شخص ثالث باید مشخصات خودرو، سوابق بیمهای و میزان پوشش انتخابی بررسی شود.
نکته: ارزانترین بیمه شخص ثالث لزوماً بهترین انتخاب نیست. هنگام مقایسه بیمهنامهها، علاوه بر قیمت به سقف تعهد مالی و کیفیت خدمات شرکت بیمه نیز توجه کنید.
تخفیف عدم خسارت بیمه شخص ثالث
تخفیف عدم خسارت بیمه شخص ثالث چیست؟
تخفیف عدم خسارت بیمه شخص ثالث امتیازی است که به سابقه بیمهای بدون خسارت تعلق میگیرد و میتواند باعث کاهش حق بیمه در زمان تمدید شود.
اگر در مدت اعتبار بیمهنامه خسارتی از محل بیمه شخص ثالث پرداخت نشود، در زمان تمدید به ازای هر سال ۵ درصد تخفیف عدم خسارت در نظر گرفته میشود. این تخفیف بهصورت پلکانی افزایش پیدا میکند و حداکثر به ۷۰ درصد میرسد.
جدول تخفیف عدم خسارت بیمه شخص ثالث
| سابقه عدم خسارت | درصد تخفیف |
|---|---|
| ۱ سال | ۵٪ |
| ۲ سال | ۱۰٪ |
| ۳ سال | ۱۵٪ |
| ۴ سال | ۲۰٪ |
| ۵ سال | ۲۵٪ |
| ۶ سال | ۳۰٪ |
| ۷ سال | ۳۵٪ |
| ۸ سال | ۴۰٪ |
| ۹ سال | ۴۵٪ |
| ۱۰ سال | ۵۰٪ |
| ۱۱ سال | ۵۵٪ |
| ۱۲ سال | ۶۰٪ |
| ۱۳ سال | ۶۵٪ |
| ۱۴ سال و بیشتر | ۷۰٪ |
بنابراین رانندگانی که سابقه طولانیتری بدون دریافت خسارت از بیمهنامه داشته باشند، میتوانند هنگام تمدید از تخفیف بیشتری برخوردار شوند.
آیا با یک تصادف تمام تخفیف بیمه شخص ثالث از بین میرود؟
خیر؛ استفاده از بیمه شخص ثالث لزوماً باعث حذف یکباره تمام تخفیفهای عدم خسارت نمیشود. میزان کاهش تخفیف به نوع خسارت و تعداد دفعات استفاده از بیمهنامه بستگی دارد و بهصورت پلکانی محاسبه میشود.
به همین دلیل، داشتن سابقه عدم خسارت میتواند تأثیر قابلتوجهی بر هزینه نهایی بیمه شخص ثالث داشته باشد.
سقف تعهد مالی بیمه شخص ثالث
سقف تعهد مالی بیمه شخص ثالث چیست؟
سقف تعهد مالی بیمه شخص ثالث چیست؟
سقف تعهد مالی بیمه شخص ثالث حداکثر مبلغی است که شرکت بیمه برای جبران خسارتهای مالی واردشده به اشخاص ثالث، مطابق شرایط بیمهنامه پرداخت میکند.
هنگام خرید یا تمدید بیمه شخص ثالث میتوانید میزان تعهد مالی بیمهنامه را بررسی کنید. انتخاب سقف تعهد مناسب اهمیت زیادی دارد؛ زیرا اگر خسارت واردشده بیشتر از تعهد مالی بیمهنامه باشد، ممکن است بخشی از خسارت بر عهده راننده مقصر قرار بگیرد.
یک مثال ساده از سقف تعهد مالی
فرض کنید در یک تصادف مقصر شناخته شدهاید و ۳۰۰ میلیون تومان خسارت مالی به خودروی طرف مقابل وارد شده است.
اگر سقف تعهد مالی بیمهنامه شما ۲۰۰ میلیون تومان باشد، شرکت بیمه خسارت را مطابق شرایط بیمهنامه تا سقف تعهد خود پرداخت میکند و ممکن است ۱۰۰ میلیون تومان باقیمانده بر عهده شما قرار بگیرد.
به همین دلیل، انتخاب حداقل تعهد مالی صرفاً برای پرداخت حق بیمه کمتر، همیشه بهترین تصمیم نیست.
تعهد مالی پایینتر بهتر است یا بالاتر؟
| تعهد مالی پایینتر | تعهد مالی بالاتر |
|---|---|
| حق بیمه معمولاً کمتر است | حق بیمه معمولاً بیشتر میشود |
| سقف جبران خسارت کمتر است | سقف جبران خسارت بیشتر است |
| احتمال پرداخت مبلغ بیشتری از جیب در خسارتهای سنگین وجود دارد | ریسک پرداخت شخصی در خسارتهای تحت پوشش کاهش پیدا میکند |
| هزینه اولیه کمتری دارد | پوشش مالی بیشتری فراهم میکند |
در انتخاب سقف تعهد مالی، بهتر است فقط اختلاف قیمت بیمهنامهها را در نظر نگیرید. ارزش خودروهای موجود در خیابانها و میزان خسارتی که یک تصادف میتواند ایجاد کند نیز از عواملی هستند که باید هنگام انتخاب میزان پوشش در نظر گرفته شوند.
تفاوت بیمه شخص ثالث و بیمه بدنه
تفاوت بیمه شخص ثالث و بیمه بدنه چیست؟
تفاوت بیمه شخص ثالث و بیمه بدنه چیست؟
بیمه شخص ثالث و بیمه بدنه کاربرد یکسانی ندارند و جایگزین یکدیگر نیستند. بیمه شخص ثالث عمدتاً خسارتهای مالی و بدنی واردشده به اشخاص ثالث را پوشش میدهد؛ درحالیکه بیمه بدنه برای جبران خسارتهای واردشده به خودروی بیمهشده در حوادث و خطرات تحت پوشش کاربرد دارد.
یکی دیگر از تفاوتهای مهم این دو بیمه، اجباری یا اختیاری بودن آنهاست. داشتن بیمه شخص ثالث برای وسایل نقلیه مشمول قانون الزامی است، اما خرید بیمه بدنه اختیاری است.
مقایسه بیمه شخص ثالث و بیمه بدنه
| ویژگی | بیمه شخص ثالث | بیمه بدنه |
|---|---|---|
| اجباری یا اختیاری | اجباری | اختیاری |
| خسارت مالی اشخاص ثالث | تحت پوشش تا سقف تعهد | هدف اصلی این بیمه نیست |
| خسارت بدنی اشخاص ثالث | تحت پوشش مطابق قانون | تحت پوشش نیست |
| خسارت خودروی راننده مقصر | پوشش مالی شخص ثالث شامل آن نمیشود | در حوادث و خطرات تحت پوشش قابل بررسی است |
| صدمات بدنی راننده مقصر | پوشش حوادث راننده دارد | کارکرد متفاوتی دارد |
| پوششهای اضافی | تابع ساختار و مقررات بیمه شخص ثالث | امکان انتخاب پوششهای اضافی مختلف وجود دارد |
بیمه شخص ثالث کافی است یا بیمه بدنه هم بخریم؟
پاسخ به این سؤال به ارزش خودرو و میزان ریسکی که میخواهید پوشش دهید بستگی دارد. بیمه شخص ثالث برای جبران خسارتهای واردشده به اشخاص ثالث طراحی شده است و بسیاری از خسارتهای واردشده به خودروی خود راننده مقصر را جبران نمیکند.
به همین دلیل، بیمه بدنه میتواند در کنار بیمه شخص ثالث نقش مکمل داشته باشد؛ بهخصوص برای خودروهایی که هزینه تعمیر یا ارزش بالاتری دارند.
استعلام بیمه شخص ثالث
چگونه بیمه شخص ثالث را استعلام کنیم؟
چگونه بیمه شخص ثالث را استعلام کنیم؟
استعلام بیمه شخص ثالث به شما کمک میکند اطلاعات و وضعیت بیمهنامه وسیله نقلیه را بررسی کنید. این کار بهخصوص هنگام بررسی اعتبار بیمهنامه یا خرید خودروی دست دوم اهمیت دارد.
برای استعلام بهتر است از سامانههای رسمی و معتبر استفاده کنید و اطلاعات شخصی یا مشخصات خودرو را در سایتهای ناشناس وارد نکنید.
استعلام بیمه شخص ثالث از سامانه سنهاب
یکی از روشهای رسمی بررسی اصالت بیمهنامه، استفاده از سامانه استعلام بیمه مرکزی (سنهاب) است. با مراجعه به سامانه مربوط و وارد کردن اطلاعات موردنیاز میتوانید اصالت بیمهنامه را بررسی کنید.
هنگام استعلام، اطلاعات واردشده را با مشخصات درجشده روی بیمهنامه و مدارک خودرو تطبیق دهید تا از صحت اطلاعات مطمئن شوید.
نکته: اگر قصد خرید خودروی کارکرده دارید، بررسی وضعیت بیمه شخص ثالث و سوابق مرتبط با آن را در کنار سایر بررسیهای خودرو فراموش نکنید.
هنگام خرید بیمه شخص ثالث به چه نکاتی توجه کنیم؟
هنگام خرید بیمه شخص ثالث به چه نکاتی توجه کنیم؟
هنگام خرید بیمه شخص ثالث نباید فقط قیمت بیمهنامه را ملاک انتخاب قرار دهید. میزان تعهدات، سابقه و خدمات شرکت بیمه و شرایط پرداخت خسارت نیز میتوانند در انتخاب مناسب تأثیرگذار باشند.
۱. سقف تعهد مالی را بررسی کنید
قبل از خرید، میزان تعهد مالی گزینههای مختلف را مقایسه کنید. تعهد مالی بالاتر میتواند در تصادفهایی که خسارت سنگینی ایجاد میکنند، ریسک پرداخت هزینه از جیب را کاهش دهد.
۲. تخفیف عدم خسارت را بررسی کنید
سوابق تخفیف عدم خسارت خود را بررسی کنید و مطمئن شوید تخفیف قابل اعمال بهدرستی در بیمهنامه لحاظ شده است.
۳. فقط به ارزانترین قیمت توجه نکنید
قیمت پایینتر همیشه به معنای انتخاب بهتر نیست. میزان پوشش و تعهدات بیمهنامه را در کنار مبلغی که پرداخت میکنید مقایسه کنید.
۴. نحوه پرداخت خسارت شرکت بیمه را بررسی کنید
دسترسی به مراکز پرداخت خسارت و فرآیند رسیدگی به پرونده میتواند بعد از وقوع حادثه اهمیت زیادی پیدا کند.
۵. اعتبار و وضعیت شرکت بیمه را بررسی کنید
هنگام مقایسه شرکتهای بیمه، اطلاعات رسمی مربوط به شرکت، خدمات ارائهشده و شاخصهای منتشرشده از سوی مراجع رسمی را نیز بررسی کنید.
۶. اطلاعات بیمهنامه را قبل از خرید کنترل کنید
مشخصات خودرو، اطلاعات بیمهگذار، تاریخ شروع و پایان بیمه، میزان تعهدات و سایر اطلاعات درجشده در بیمهنامه را قبل از نهایی کردن خرید بررسی کنید.
نکته مهم: انتخاب بیمه شخص ثالث مناسب را میتوان ترکیبی از قیمت مناسب، سقف تعهد کافی و خدمات قابلاعتماد دانست.
تمدید بیمه شخص ثالث و جریمه دیرکرد
تمدید بیمه شخص ثالث و جریمه دیرکرد
تمدید بیمه شخص ثالث و جریمه دیرکرد
بهتر است تمدید بیمه شخص ثالث را قبل از پایان اعتبار بیمهنامه انجام دهید. ایجاد فاصله بین تاریخ پایان بیمه قبلی و شروع بیمه جدید میتواند علاوه بر بدون پوشش ماندن خودرو، باعث محاسبه جریمه دیرکرد بیمه شخص ثالث شود.
جریمه دیرکرد بیمه شخص ثالث چیست؟
اگر اعتبار بیمه شخص ثالث به پایان برسد و برای تمدید آن اقدام نشود، برای مدت زمانی که وسیله نقلیه فاقد بیمه معتبر بوده است، جریمه دیرکرد مطابق مقررات مربوط محاسبه میشود.
مبلغ دقیق جریمه میتواند به نوع وسیله نقلیه، مدت تأخیر و نرخهای مربوط به همان سال بستگی داشته باشد.
چرا نباید تمدید بیمه را به تعویق بیندازیم؟
مهمترین مسئله فقط جریمه دیرکرد نیست. اگر در فاصله بین پایان بیمه قبلی و شروع بیمه جدید حادثهای رخ دهد، وسیله نقلیه بیمه شخص ثالث معتبر ندارد و این موضوع میتواند راننده یا مالک خودرو را با مسئولیت مالی قابلتوجهی روبهرو کند.
به همین دلیل بهتر است تاریخ انقضای بیمهنامه را از قبل بررسی کرده و برای تمدید آن پیش از پایان اعتبار اقدام کنید.
قبل از تمدید بیمه شخص ثالث این موارد را بررسی کنید
- تاریخ پایان بیمهنامه فعلی
- میزان تخفیف عدم خسارت
- سقف تعهد مالی موردنیاز
- مشخصات خودرو و بیمهگذار
- شرایط و خدمات شرکت بیمه
- مبلغ نهایی حق بیمه
نکته: هنگام تمدید، فقط گزینه قبلی را بدون مقایسه انتخاب نکنید. این زمان فرصت مناسبی برای بررسی سقف تعهدات و شرایط بیمهنامه است.
مدارک لازم برای بیمه شخص ثالث
مدارک لازم برای خرید و تمدید بیمه شخص ثالث
مدارک لازم برای خرید و تمدید بیمه شخص ثالث
برای خرید یا تمدید بیمه شخص ثالث باید اطلاعات مربوط به مالک و وسیله نقلیه در اختیار شرکت بیمه قرار بگیرد. مدارک و اطلاعات دقیق موردنیاز ممکن است با توجه به روش خرید و شرایط وسیله نقلیه متفاوت باشد.
بهطور معمول، بهتر است اطلاعات و مدارک زیر را در دسترس داشته باشید:
- مدارک شناسایی مالک یا بیمهگذار
- کارت یا مشخصات وسیله نقلیه
- اطلاعات بیمهنامه قبلی در صورت وجود
- اطلاعات مربوط به سابقه و تخفیف عدم خسارت
- سایر اطلاعات موردنیاز شرکت بیمه برای صدور بیمهنامه
برای خرید آنلاین بیمه شخص ثالث به چه نکاتی توجه کنیم؟
در خرید اینترنتی، اطلاعات خودرو و بیمهگذار را دقیقاً مطابق مدارک رسمی وارد کنید. اشتباه در شماره پلاک، مشخصات وسیله نقلیه یا اطلاعات هویتی میتواند در فرآیند صدور یا استفاده از بیمهنامه مشکل ایجاد کند.
پس از صدور بیمه نیز مشخصات خودرو، نام بیمهگذار، تاریخ شروع و پایان پوشش و سقف تعهدات بیمه شخص ثالث را بررسی کنید تا از صحت اطلاعات مطمئن شوید.
بعد از تصادف برای دریافت خسارت چه کار کنیم؟
در صورت تصادف برای دریافت خسارت بیمه شخص ثالث چه کار کنیم؟
در صورت تصادف برای دریافت خسارت بیمه شخص ثالث چه کار کنیم؟
پس از وقوع تصادف، نحوه دریافت خسارت بیمه شخص ثالث به نوع حادثه، میزان خسارت و شرایط پرونده بستگی دارد. در برخی حوادث ممکن است برای تشکیل پرونده خسارت به مدارک یا گزارشهای مشخصی نیاز باشد.
بهطور کلی پس از تصادف بهتر است این مراحل را در نظر داشته باشید:
- ابتدا ایمنی افراد را بررسی کنید. اگر حادثه منجر به آسیب جسمی شده است، رسیدگی به وضعیت مصدومان در اولویت قرار دارد.
- اطلاعات طرفین حادثه را ثبت کنید. مشخصات خودروها و اطلاعات موردنیاز بیمهای را نگه دارید.
- در صورت نیاز گزارش حادثه را دریافت کنید. بسته به نوع و شرایط تصادف، ممکن است گزارش پلیس یا مدارک دیگری برای رسیدگی به خسارت لازم باشد.
- با شرکت بیمه مربوط تماس بگیرید. شرایط تشکیل پرونده، مدارک لازم و نزدیکترین مرکز پرداخت خسارت را بررسی کنید.
- مدارک موردنیاز را ارائه دهید. مدارک لازم میتواند با توجه به مالی یا بدنی بودن خسارت متفاوت باشد.
- پرونده خسارت را پیگیری کنید. پس از ارزیابی خسارت، پرونده مطابق مقررات و تعهدات بیمهنامه بررسی میشود.
نکته مهم: شرایط دریافت خسارت در همه تصادفها یکسان نیست. در حوادث دارای مصدوم، خسارتهای سنگین یا اختلاف میان طرفین، فرآیند رسیدگی میتواند متفاوت باشد؛ بنابراین دستورالعمل شرکت بیمه و مراجع رسمی را دنبال کنید.
برای دریافت خسارت بیمه شخص ثالث چه مدارکی لازم است؟
مدارک موردنیاز به شرایط حادثه بستگی دارد، اما ممکن است شامل مدارک شناسایی، مدارک خودرو، اطلاعات بیمهنامه و مدارک مرتبط با حادثه باشد. برای خسارتهای بدنی نیز مدارک و فرآیندهای بیشتری ممکن است موردنیاز باشد.
بهتر است پیش از مراجعه حضوری، از شرکت بیمه درباره مدارک دقیق پرونده خود سؤال کنید تا فرآیند رسیدگی به خسارت سریعتر انجام شود.
سوالات متداول درباره بیمه شخص ثالث
سوالات متداول درباره بیمه شخص ثالث
بیمه شخص ثالث چیست؟
بیمه شخص ثالث یک بیمه اجباری برای وسایل نقلیه مشمول قانون است که خسارتهای مالی و بدنی واردشده به اشخاص ثالث را مطابق مقررات و تا سقف تعهدات بیمهنامه جبران میکند.
بیمه شخص ثالث چه خسارتهایی را پوشش میدهد؟
این بیمه بهطور کلی خسارتهای مالی و بدنی واردشده به اشخاص ثالث را پوشش میدهد. برای صدمات بدنی راننده مسبب حادثه نیز پوشش حوادث راننده در نظر گرفته شده است.
آیا بیمه شخص ثالث خسارت ماشین خودم را پرداخت میکند؟
اگر راننده مقصر حادثه باشید، پوشش مالی بیمه شخص ثالث برای جبران خسارت خودروی خودتان طراحی نشده است. برای پوشش بسیاری از خسارتهای خودروی خود میتوانید بیمه بدنه و پوششهای آن را بررسی کنید.
آیا راننده مقصر هم تحت پوشش بیمه شخص ثالث است؟
برای صدمات بدنی راننده مسبب حادثه، پوشش حوادث راننده وجود دارد. میزان و شرایط پرداخت خسارت بر اساس قوانین و تعهدات بیمهنامه تعیین میشود.
تخفیف عدم خسارت بیمه شخص ثالث چقدر است؟
تخفیف عدم خسارت بر اساس سابقه بیمهای بدون خسارت محاسبه میشود و مطابق مقررات میتواند بهصورت پلکانی افزایش پیدا کند.
اگر بیمه شخص ثالث تمام شود چه اتفاقی میافتد؟
پس از پایان اعتبار بیمهنامه، وسیله نقلیه فاقد بیمه شخص ثالث معتبر خواهد بود و تأخیر در تمدید میتواند باعث ایجاد جریمه دیرکرد و ریسک مالی در صورت وقوع حادثه شود.
بیمه شخص ثالث بهتر است یا بیمه بدنه؟
این دو بیمه جایگزین یکدیگر نیستند. بیمه شخص ثالث عمدتاً خسارت اشخاص ثالث را پوشش میدهد، درحالیکه بیمه بدنه برای پوشش بسیاری از خسارتهای واردشده به خودروی بیمهشده کاربرد دارد.
آیا بیمه شخص ثالث را میتوان آنلاین خرید؟
بله، امکان خرید و تمدید اینترنتی بیمه شخص ثالث از طریق شرکتهای بیمه و سامانههای معتبر فروش بیمه وجود دارد. هنگام خرید آنلاین باید اطلاعات خودرو و بیمهگذار را با دقت وارد و مشخصات بیمهنامه صادرشده را بررسی کنید.
جمعبندی؛ بیمه شخص ثالث چه کاربردی دارد؟
بیمه شخص ثالث یکی از مهمترین بیمههای مرتبط با وسایل نقلیه است که داشتن آن برای وسایل نقلیه مشمول قانون الزامی است. این بیمه در صورت وقوع حادثه، خسارتهای مالی و بدنی واردشده به اشخاص ثالث را مطابق قوانین و تا سقف تعهدات بیمهنامه جبران میکند. برای صدمات بدنی راننده مسبب حادثه نیز پوشش حوادث راننده در نظر گرفته شده است.
هنگام خرید یا تمدید بیمه شخص ثالث بهتر است فقط به قیمت توجه نکنید. سقف تعهد مالی، تخفیف عدم خسارت، شرایط بیمهنامه و نحوه ارائه خدمات و پرداخت خسارت شرکت بیمه از موارد مهمی هستند که باید پیش از انتخاب بررسی شوند.
همچنین فراموش نکنید که بیمه شخص ثالث و بیمه بدنه کاربرد متفاوتی دارند. بیمه شخص ثالث عمدتاً خسارت واردشده به اشخاص ثالث را پوشش میدهد، درحالیکه بیمه بدنه میتواند برای پوشش بسیاری از خسارتهای واردشده به خودروی خودتان مورد استفاده قرار گیرد.
در نهایت، پیش از خرید یا تمدید بیمه شخص ثالث، شرایط و میزان تعهدات گزینههای مختلف را مقایسه کنید و بیمهنامهای را انتخاب کنید که علاوه بر قیمت مناسب، پوشش مالی متناسب با نیاز شما داشته باشد.
نفیس تراز آزما؛ از اعداد تا تصمیمهای مدیریتی
«نفیس تراز ازما ارائهدهنده خدمات مالی، مالیاتی و راهکارهای مدیریتی برای رشد، کنترل و تصمیمگیری بهتر در کسبوکارها است.»
نفیس تراز آزما با رویکردی فراتر از خدمات سنتی حسابداری، در کنار مدیران و صاحبان کسبوکار قرار میگیرد تا اطلاعات مالی و عملیاتی سازمان به ابزاری برای مدیریت و تصمیمگیری تبدیل شود. ما با تلفیق تخصص مالی و مالیاتی، مدیریت مالی، تحلیل داده و هوش تجاری، سیستمسازی و راهکارهای مدیریتی، به کسبوکارها کمک میکنیم ساختار منسجمتری ایجاد کنند، عملکرد خود را دقیقتر بسنجند و برای آینده آگاهانهتر تصمیم بگیرند.
چرا نفیس تراز آزما؟
نفیس تراز آزما با نگاه یکپارچه به مسائل مالی، مالیاتی، دادهها و فرآیندهای سازمان، به کسبوکارها کمک میکند تصمیمهای دقیقتری بگیرند.
تفاوت ما در نگاه یکپارچه به کسبوکار است. مسائل مالی، مالیاتی، دادهها و فرآیندهای سازمان را جدا از یکدیگر نمیبینیم؛ بلکه تلاش میکنیم با ایجاد ارتباط میان آنها، تصویری روشنتر از وضعیت کسبوکار در اختیار مدیران قرار دهیم تا تصمیمها بر پایه اطلاعات دقیق و قابل اتکا گرفته شوند.
نگاه مدیریتی
اطلاعات مالی و عملیاتی را به بینشهای قابل استفاده برای مدیران تبدیل میکنیم تا تصمیمگیری بر پایه داده و واقعیت کسبوکار انجام شود.
تصمیمگیری مبتنی بر داده
دادههای مالی و عملیاتی را تحلیل میکنیم تا مدیران بتوانند تصمیمهای دقیقتر، سریعتر و آگاهانهتری برای کسبوکار بگیرند.
راهکار متناسب با سازمان
برای هر کسبوکار متناسب با ساختار، نیازها و چالشهای آن راهکار طراحی میکنیم تا راهحل ارائهشده در عمل قابل اجرا و اثربخش باشد.
از داده تا تصمیم؛ مسیر کاری ما
ما اطلاعات مالی و عملیاتی سازمان را جمعآوری و ساختارمند میکنیم، آنها را تحلیل میکنیم و نتیجه را به گزارشهای مدیریتی و تصمیمهای قابل اجرا تبدیل میکنیم.
دادههای سازمان ← تحلیل و ارزیابی ← گزارش مدیریتی ← تصمیمگیری ← اقدام و بهبود
مدیریت مالی؛ فراتر از ثبت اعداد و حسابداری
مدیریت مالی فقط ثبت اسناد و تهیه گزارشهای حسابداری نیست. یک سیستم مالی کارآمد باید به مدیران نشان دهد منابع مالی سازمان چگونه مصرف میشوند، سودآوری در چه وضعیتی قرار دارد، جریان نقدینگی چگونه مدیریت میشود و برای رشد کسبوکار چه تصمیمهایی باید گرفته شود.
مدیریت مالی چه کمکی به کسبوکار شما میکند؟
نفیس تراز آزما با ترکیب تخصص مالی، مالیاتی و راهکارهای مدیریتی، به کسبوکارها در تحلیل بهتر اطلاعات و تصمیمگیری دقیقتر کمک میکند.
مدیریت مالی به مدیران کمک میکند وضعیت واقعی کسبوکار را بهتر بشناسند، منابع مالی را هوشمندانهتر مدیریت کنند و بر اساس اطلاعات دقیق، برای آینده تصمیم بگیرند.
- کنترل بهتر جریان نقدی
- تصمیمگیری دقیقتر بر اساس دادههای مالی
- شناسایی هزینههای اضافی و فرصتهای افزایش سود
برای آشنایی کامل با خدمات مدیریت مالی و راهکارهای قابل ارائه به کسبوکارها، صفحه خدمات مدیریت مالی نفیس تراز آزما را مشاهده کنید.
رویکرد ما در مدیریت مالی کسبوکارها
رویکرد ما با شناخت وضعیت موجود کسبوکار آغاز میشود. ساختار درآمد و هزینه، جریان نقدی، سودآوری و گزارشهای مالی بررسی میشوند تا نقاط قابل بهبود مشخص شوند. سپس متناسب با نیاز سازمان، گزارشها و ابزارهای مدیریتی طراحی میشوند تا مدیران بتوانند عملکرد مالی را مستمر کنترل کرده و تصمیمهای دقیقتری اتخاذ کنند.
فرآیند مدیریت مالی
- بررسی وضعیت مالی موجود — شناخت ساختار درآمد، هزینه، نقدینگی و گزارشهای فعلی
- تحلیل و شناسایی مسائل — پیدا کردن نقاط ضعف، انحرافات و فرصتهای بهبود
- طراحی راهکار مالی — تعریف گزارشها، شاخصها و ابزارهای کنترلی موردنیاز
- پایش و بهبود مستمر — بررسی نتایج و اصلاح تصمیمها بر اساس عملکرد واقعی
«مدیریت مالی یعنی بدانیم کسبوکار امروز کجاست، منابع آن چگونه مصرف میشوند و برای رسیدن به اهداف آینده چه تصمیمی باید گرفته شود.»
نفیس تراز آزما با ترکیب تخصص مالی، مالیاتی و راهکارهای مدیریتی، به کسبوکارها در تحلیل بهتر اطلاعات و تصمیمگیری دقیقتر کمک میکند.
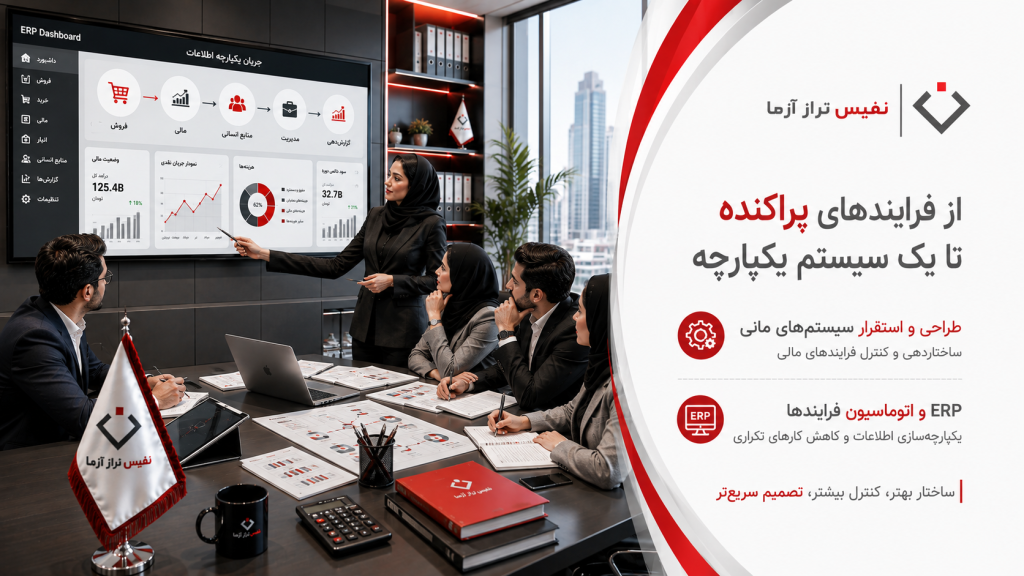
از فرایندهای پراکنده تا یک سیستم مالی یکپارچه
وقتی اطلاعات مالی، فروش، خرید، انبار و منابع انسانی در بخشهای جداگانه ثبت و مدیریت شوند، کنترل عملیات دشوار و تصمیمگیری کند میشود. طراحی یک سیستم یکپارچه کمک میکند اطلاعات بین واحدها بهصورت منظم جریان داشته باشد و مدیران تصویر دقیقتری از عملکرد کسبوکار در اختیار داشته باشند.
طراحی و استقرار سیستمهای مالی
در این مرحله، ساختار فرایندهای مالی متناسب با نیاز کسبوکار طراحی میشود؛ از نحوه ثبت و گردش اطلاعات تا کنترلها، مسئولیتها و گزارشهای موردنیاز مدیریت. هدف این است که فعالیتهای مالی از حالت وابسته به افراد خارج شده و به یک فرایند مشخص، قابل کنترل و قابل اندازهگیری تبدیل شوند.
ERP و اتوماسیون فرایندها
با پیادهسازی ERP و اتوماسیون، اطلاعات واحدهای مختلف سازمان در یک ساختار منسجم به یکدیگر متصل میشوند. این یکپارچگی باعث کاهش ورود اطلاعات تکراری، افزایش سرعت گردش اطلاعات، کنترل بهتر فرایندها و دسترسی سریعتر مدیریت به دادههای موردنیاز برای تصمیمگیری میشود.
یکپارچهسازی چه بخشهایی از سازمان را پوشش میدهد؟
| واحد سازمانی | نتیجه یکپارچهسازی |
| مالی و حسابداری | دسترسی منسجم به اطلاعات مالی، کنترل بهتر عملیات و تهیه سریعتر گزارشهای مدیریتی |
| فروش و ارتباط با مشتری | ثبت یکپارچه اطلاعات فروش، پیگیری سفارشها و دسترسی بهتر به سوابق و عملکرد مشتریان |
| خرید و تأمین | کنترل بهتر درخواستها و سفارشهای خرید، مدیریت تأمینکنندگان و ارتباط دقیقتر خرید با اطلاعات مالی |
| انبار و موجودی | کنترل ورود و خروج کالا، مشاهده دقیقتر موجودی و ارتباط اطلاعات انبار با خرید، فروش و حسابداری |
| منابع انسانی | یکپارچهسازی اطلاعات پرسنلی، حضور و غیاب، حقوق و دستمزد و ارتباط آن با سیستم مالی |
سیستمسازی چه نتیجهای برای مدیران دارد؟
- کاهش خطا و دوبارهکاری در ثبت و انتقال اطلاعات
- دسترسی سریعتر به اطلاعات موردنیاز مدیریت
- شفافیت بیشتر فرایندها و مشخص شدن مسئولیت هر واحد
- کاهش وابستگی سازمان به افراد و ایجاد فرایندهای استاندارد
- کنترل بهتر عملکرد واحدها و شناسایی سریعتر مشکلات
- تصمیمگیری دقیقتر بر اساس اطلاعات یکپارچه و بهروز
«هدف از سیستمسازی، پیچیدهتر کردن سازمان نیست؛ هدف این است که فرایندها سادهتر، شفافتر و قابل کنترلتر شوند.»
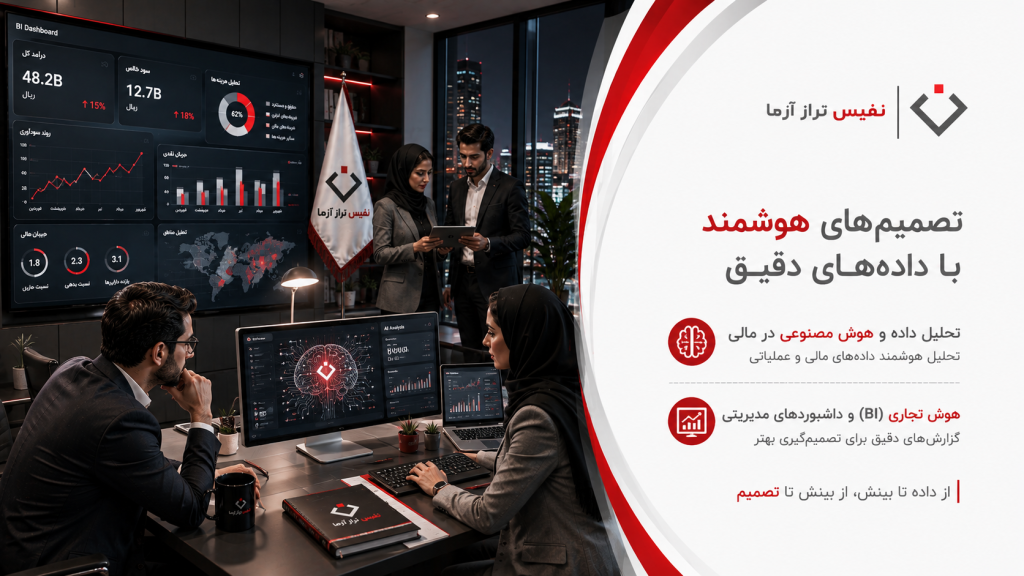
تصمیمهای هوشمند با دادههای دقیق
دادههای مالی زمانی ارزش واقعی ایجاد میکنند که از ثبت اعداد فراتر رفته و به بینش قابل استفاده برای مدیریت تبدیل شوند. با تحلیل دادههای مالی و عملیاتی، میتوان روندها، انحرافات و فرصتهای بهبود را شناسایی کرد و تصمیمهای مدیریتی را بر پایه اطلاعات دقیقتر اتخاذ کرد.
تحلیل داده و هوش مصنوعی در مالی
استفاده از ابزارهای تحلیل داده و هوش مصنوعی میتواند فرایند بررسی اطلاعات مالی را سریعتر و دقیقتر کند. شناسایی الگوها و ناهنجاریها، تحلیل روند درآمد و هزینه، بررسی عملکرد و کمک به پیشبینی سناریوهای مالی از جمله کاربردهایی هستند که میتوانند اطلاعات خام را به ورودی مؤثرتری برای تصمیمگیری مدیران تبدیل کنند.
هوش تجاری (BI) و داشبوردهای مدیریتی
داشبوردهای مدیریتی اطلاعات کلیدی سازمان را بهصورت منسجم و قابل فهم نمایش میدهند تا مدیران بدون بررسی حجم زیادی از گزارشها، بتوانند وضعیت درآمد، هزینه، سودآوری، نقدینگی و سایر شاخصهای کلیدی عملکرد را مشاهده و روند تغییرات آنها را بررسی کنند.
در داشبورد مدیریتی چه چیزهایی میتوان دید؟
- درآمد و روند فروش — بررسی تغییرات درآمد در دورههای مختلف
- هزینهها — مشاهده ساختار هزینه و شناسایی افزایشهای غیرعادی
- سودآوری — بررسی حاشیه سود و عملکرد مالی کسبوکار
- جریان نقدینگی — کنترل ورود و خروج وجه و وضعیت نقدینگی
- بودجه و عملکرد واقعی — مقایسه برنامه مالی با نتایج واقعی
- شاخصهای کلیدی عملکرد (KPI) — پایش مهمترین شاخصهای موردنیاز مدیریت
از گزارشهای ثابت تا تصمیمگیری دادهمحور
| موضوع | گزارشهای سنتی | داشبورد مدیریتی |
| نحوه نمایش اطلاعات | جداول و گزارشهای ثابت | نمودارها و شاخصهای بصری و قابل تحلیل |
| دسترسی به اطلاعات | نیاز به بررسی چندین فایل و گزارش | مشاهده اطلاعات کلیدی در یک نمای یکپارچه |
| شناسایی تغییرات | نیازمند بررسی و مقایسه دستی گزارشها | مشاهده سریع روندها، انحرافات و تغییرات مهم |
| کاربرد برای مدیریت | اطلاع از نتایج و عملکرد گذشته | پایش عملکرد و پشتیبانی از تصمیمگیری سریعتر |
«هدف از تحلیل داده و هوش تجاری، تولید گزارشهای بیشتر نیست؛ هدف این است که مدیر در زمان مناسب، اطلاعات درست را ببیند و تصمیم دقیقتری بگیرد.»
همراه کسبوکار شما در مسیر رشد پایدار
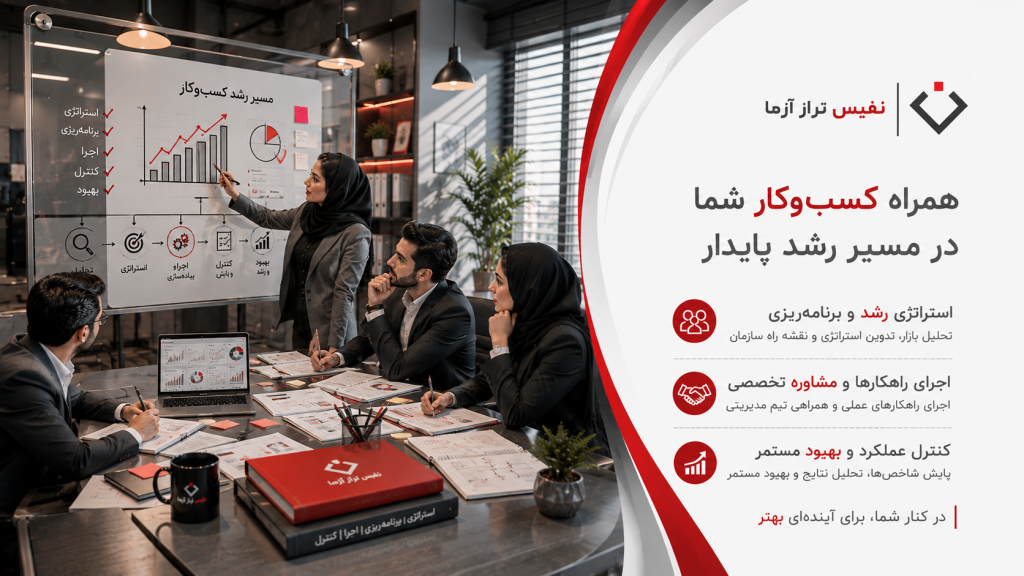
همراه کسبوکار شما در مسیر رشد پایدار
رشد پایدار فقط با افزایش فروش اتفاق نمیافتد؛ کسبوکار برای رشد به استراتژی مشخص، ساختار مناسب، شاخصهای قابل اندازهگیری و اجرای منظم نیاز دارد. ما با بررسی وضعیت فعلی سازمان، فرصتها و چالشها را شناسایی میکنیم و مسیر رشد را متناسب با اهداف و ظرفیتهای واقعی کسبوکار طراحی میکنیم.
استراتژی رشد و برنامهریزی کسبوکار
در این مرحله، اهداف کسبوکار به برنامههای اجرایی و قابل اندازهگیری تبدیل میشوند. بازار، وضعیت داخلی سازمان، منابع و ظرفیتهای موجود بررسی میشوند تا اولویتهای رشد مشخص شده و برای هر هدف، اقدامات، مسئولیتها و شاخصهای ارزیابی عملکرد تعریف شود.
از برنامهریزی تا اجرا و پایش نتایج
استراتژی زمانی ارزشمند است که به اجرا برسد. پس از تعیین اهداف و برنامهها، شاخصهای کلیدی عملکرد تعریف میشوند تا میزان پیشرفت بهصورت مستمر قابل اندازهگیری باشد. نتایج اجرا بررسی میشوند و در صورت مشاهده انحراف، اقدامات اصلاحی برای بهبود عملکرد و حفظ مسیر رشد انجام میشود.
مسیر رشد پایدار چگونه شکل میگیرد؟
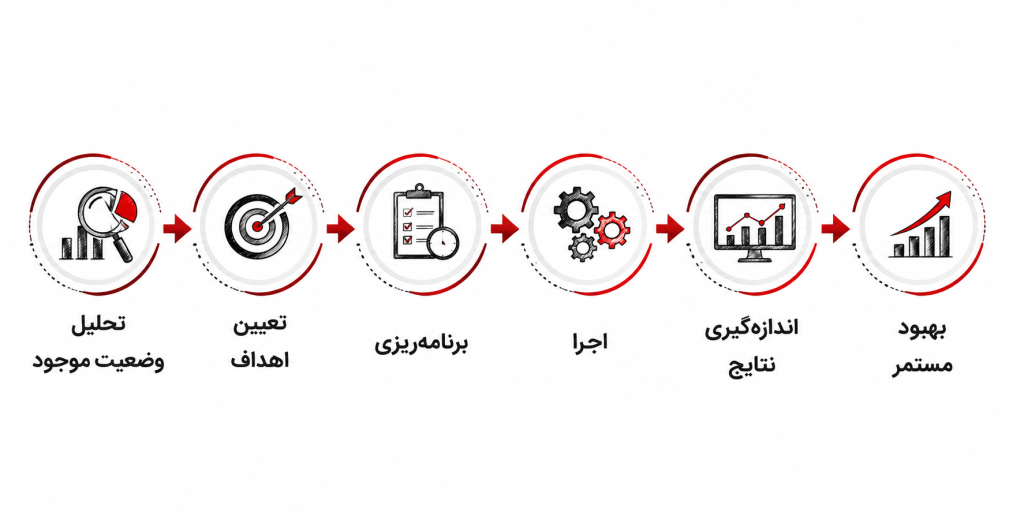
نقش ما در مسیر رشد کسبوکار شما
در نفیس تراز آزما، نقش ما صرفاً ارائه پیشنهاد نیست. از تحلیل وضعیت و طراحی مسیر تا اجرای راهکارها، پایش شاخصها و اصلاح فرایندها در کنار تیم مدیریت قرار میگیریم تا برنامههای تدوینشده به نتایج قابل اندازهگیری و بهبود واقعی در عملکرد کسبوکار تبدیل شوند.
چرا این رویکرد نتیجهمحور است؟
- اهداف قابل اندازهگیری — مشخص میکنیم موفقیت هر برنامه با چه شاخصهایی سنجیده شود.
- برنامه اجرایی مشخص — اهداف را به اقدامات عملی و قابل پیگیری تبدیل میکنیم.
- پایش مستمر عملکرد — نتایج واقعی را با اهداف تعیینشده مقایسه میکنیم.
- اصلاح و بهبود — بر اساس نتایج، مسیر و اقدامات را در صورت نیاز اصلاح میکنیم.
«رشد پایدار زمانی اتفاق میافتد که تصمیمها به اقدام، اقدامات به نتایج قابل اندازهگیری و نتایج به بهبود مستمر تبدیل شوند.»
«چرا نفیس تراز آزما؟»
نفیس تراز آزما با ترکیب تخصص مالی و مالیاتی، مدیریت مالی، سیستمسازی، تحلیل داده، هوش تجاری و راهکارهای مدیریتی تلاش میکند مسائل کسبوکار را بهصورت یکپارچه بررسی کند. هدف ما ارائه یک خدمت مقطعی نیست؛ بلکه ایجاد ساختاری است که به مدیران برای کنترل بهتر سازمان، تصمیمگیری دقیقتر و حرکت هدفمند در مسیر رشد کمک کند.
- نگاه یکپارچه به کسبوکار — مالی، داده، فرایند و مدیریت را در کنار یکدیگر بررسی میکنیم.
- راهکار متناسب با نیاز سازمان — نسخه یکسان برای همه کسبوکارها ارائه نمیکنیم.
- تمرکز بر اجرا — از تحلیل مسئله تا طراحی و اجرای راهکار همراه سازمان هستیم.
- تصمیمگیری مبتنی بر داده — گزارشها و تحلیلها را به ابزار تصمیمگیری مدیریت تبدیل میکنیم.
- نگاه به بهبود مستمر — عملکرد را پایش میکنیم تا مسیر رشد قابل ارزیابی و اصلاح باشد.
برای تصمیمهای بهتر، از یک گفتوگوی دقیق شروع کنیم
اگر به دنبال شفافیت بیشتر در وضعیت مالی، بهبود فرایندهای سازمان، استفاده مؤثرتر از دادهها یا طراحی مسیر رشد کسبوکار خود هستید، میتوانیم ابتدا نیازها و شرایط فعلی سازمان شما را بررسی کنیم و متناسب با آن، مسیر همکاری را مشخص کنیم.
مالیات-کارتخوان
مالیات کارتخوان یکی از موضوعاتی است که بسیاری از صاحبان کسبوکار درباره آن سؤال دارند. بسیاری تصور میکنند داشتن دستگاه پوز به معنی پرداخت مالیات جداگانه است، در حالی که مالیات کارتخوان بر اساس درآمد و اطلاعات پرونده مالیاتی محاسبه میشود. در این مقاله به زبان ساده نحوه محاسبه مالیات کارتخوان، استعلام مالیات دستگاه پوز، ثبت کارتخوان در سامانه مالیاتی و جریمههای احتمالی را بررسی میکنیم.
مالیات کارتخوان چیست؟
مالیات کارتخوان در واقع مالیات خود دستگاه پوز نیست. سازمان امور مالیاتی از اطلاعات تراکنشهای ثبت شده برای بررسی درآمد صاحبان مشاغل استفاده میکند. به همین دلیل تمامی دستگاههای کارتخوان باید به پرونده مالیاتی متصل شوند تا درآمد کسبوکار بهدرستی ثبت و بررسی شود.
به بیان ساده، هرچه درآمد یک کسبوکار بیشتر باشد، مالیات آن نیز بر اساس قوانین مالیاتی بیشتر خواهد بود. البته هزینههای قابل قبول، معافیتهای مالیاتی و نوع فعالیت نیز در میزان مالیات تأثیر دارند.
نحوه محاسبه مالیات کارتخوان چگونه است؟
سازمان امور مالیاتی مجموع تراکنشهای ثبت شده در دستگاه کارتخوان را بررسی میکند. البته تمام مبالغ واریزی لزوماً درآمد مشمول مالیات نیستند و پس از بررسی اسناد و هزینههای قانونی، درآمد مشمول مالیات مشخص میشود.
به طور کلی مراحل محاسبه مالیات شامل موارد زیر است:
- بررسی تراکنشهای کارتخوان
- تعیین درآمد واقعی کسبوکار
- کسر هزینههای قابل قبول
- اعمال معافیتهای مالیاتی
- محاسبه مالیات بر اساس قوانین و نرخهای مصوب
استعلام مالیات کارتخوان
استعلام مالیات کارتخوان از طریق سامانههای مالیاتی امکانپذیر است. صاحبان کسبوکار میتوانند با ورود به پرونده مالیاتی خود، وضعیت مالیاتی، بدهیها و اطلاعات مربوط به دستگاههای کارتخوان متصل به پرونده را مشاهده کنند.
برای جلوگیری از بروز مشکلات مالیاتی، بهتر است به صورت دورهای وضعیت پرونده و اطلاعات دستگاههای کارتخوان بررسی شود.
ثبت کارتخوان در سامانه مالیاتی
تمامی صاحبان دستگاههای کارتخوان باید دستگاه خود را به پرونده مالیاتی متصل کنند. در صورت عدم اتصال کارتخوان به پرونده مالیاتی، ممکن است دستگاه غیرفعال شده یا برای صاحب کسبوکار مشکلات مالیاتی ایجاد شود.
برای ثبت کارتخوان معمولاً باید اطلاعات هویتی، شماره پذیرندگی و اطلاعات کسبوکار در سامانه مالیاتی تکمیل شود.
جریمه عدم ثبت کارتخوان
عدم اتصال دستگاه کارتخوان به پرونده مالیاتی میتواند برای صاحبان کسبوکار مشکلساز شود. سازمان امور مالیاتی اطلاعات تراکنشهای دستگاههای کارتخوان را بررسی میکند و اگر کارتخوان به پرونده مالیاتی متصل نباشد، ممکن است دستگاه غیرفعال شود یا پیگیری مالیاتی برای صاحب کسبوکار انجام شود.
به همین دلیل بهتر است همه دستگاههای کارتخوان فعال، به پرونده مالیاتی درست و مرتبط با همان کسبوکار متصل شوند.
«مزایای اتصال کارتخوان به پرونده مالیاتی»
جلوگیری از بروز مشکلات مالیاتی
مدیریت بهتر درآمد و تراکنشها
افزایش شفافیت مالی کسبوکار
دسترسی آسان به اطلاعات مالیاتی
کاهش احتمال جرایم مالیاتی
سوالات متداول درباره مالیات کارتخوان
آیا داشتن کارتخوان به معنی پرداخت مالیات است؟
خیر. صرف داشتن دستگاه کارتخوان به معنای پرداخت مالیات نیست. میزان مالیات بر اساس درآمد، نوع فعالیت، هزینههای قابل قبول و قوانین مالیاتی تعیین میشود.
چگونه مالیات کارتخوان را استعلام بگیریم؟
صاحبان کسبوکار میتوانند با مراجعه به پرونده مالیاتی خود، وضعیت مالیاتی، بدهیها و اطلاعات مربوط به دستگاههای کارتخوان را مشاهده کنند.
آیا کارتخوان سیار و ثابت از نظر مالیاتی تفاوت دارند؟
ثبت نکردن کارتخوان ممکن است باعث ایجاد مشکلات مالیاتی، محدودیت در استفاده از دستگاه یا پیگیریهای قانونی از سوی سازمان امور مالیاتی شود.
جمعبندی
مالیات کارتخوان یکی از موضوعات مهم برای صاحبان کسبوکار است. با این حال، مالیات بر خود دستگاه کارتخوان اعمال نمیشود، بلکه بر اساس درآمد، هزینهها و اطلاعات پرونده مالیاتی محاسبه میشود. ثبت صحیح کارتخوان در پرونده مالیاتی، بررسی منظم وضعیت مالیاتی و آگاهی از قوانین مربوطه میتواند از بروز مشکلات و جرایم مالیاتی جلوگیری کند.
چه تراکنشهایی مشمول بررسی مالیاتی هستند؟
تراکنشهای فروش
تراکنشهای شخصی
واریز از اعضای خانواده انتقال بین حسابهای خود شخص
مالیات کارتخوان در مشاغل مختلف چگونه محاسبه میشود؟
فروشگاهها پزشکان وکلا فریلنسرها شرکتها


