
بیمه شخص ثالث چیست؟ راهنمای کامل بیمه شخص ثالث
اگر صاحب خودرو هستید، احتمالاً بارها نام بیمه شخص ثالث را شنیدهاید؛ بیمهای اجباری که در زمان تصادف میتواند بخش مهمی از خسارتهای مالی و جانی واردشده به دیگران را جبران کند. اما بیمه شخص ثالث دقیقاً چیست، چه خسارتهایی را پوشش میدهد و هزینه آن چگونه محاسبه میشود؟ در این راهنمای جامع، با پوششها، نحوه محاسبه قیمت، تخفیف عدم خسارت، سقف تعهدات، روش استعلام و مهمترین نکاتی که قبل از خرید یا تمدید بیمه شخص ثالث باید بدانید آشنا میشویم.
بیمه شخص ثالث چیست؟
بیمه شخص ثالث چیست؟
بیمه شخص ثالث نوعی بیمه اجباری برای وسایل نقلیه موتوری است که خسارتهای مالی و جانی واردشده به اشخاص ثالث در حوادث رانندگی را، مطابق قوانین و تا سقف تعهدات بیمهنامه، جبران میکند.
به زبان ساده، فرض کنید هنگام رانندگی با خودروی دیگری تصادف میکنید و مقصر حادثه شناخته میشوید. اگر خودروی طرف مقابل آسیب ببیند یا فردی در حادثه دچار آسیب جسمی شود، بیمه شخص ثالث میتواند خسارتهای تحت پوشش را طبق شرایط بیمهنامه جبران کند.
به همین دلیل، داشتن بیمه شخص ثالث فقط یک الزام قانونی نیست؛ بلکه میتواند از تحمیل هزینههای سنگین ناشی از تصادف به راننده و مالک خودرو جلوگیری کند.
«شخص ثالث» دقیقاً چه کسی است؟
منظور از شخص ثالث در بیمه چیست؟
برای درک بهتر بیمه شخص ثالث، باید بدانیم منظور از «شخص ثالث» چه کسی است. در یک قرارداد بیمه، بیمهگذار یا دارنده وسیله نقلیه شخص اول، شرکت بیمه شخص دوم و فرد زیاندیده در حادثه شخص ثالث در نظر گرفته میشود.
به بیان ساده، اگر در یک تصادف مقصر باشید و به فرد یا مال شخص دیگری خسارت وارد شود، فرد زیاندیده در چارچوب بیمه شخص ثالث قرار میگیرد. برای صدمات بدنی راننده مسبب حادثه نیز پوشش جداگانهای تحت عنوان حوادث راننده در نظر گرفته شده است.
| عنوان | منظور |
| شخص اول | بیمهگذار یا دارنده وسیله نقلیه |
| شخص دوم | شرکت بیمه |
| شخص ثالث | فرد زیاندیده در حادثه |
پوششهای بیمه شخص ثالث
بیمه شخص ثالث چه خسارتهایی را پوشش میدهد؟
بیمه شخص ثالث چه خسارتهایی را پوشش میدهد؟
یکی از مهمترین سؤالات هنگام خرید یا تمدید بیمه این است که بیمه شخص ثالث چه چیزهایی را پوشش میدهد؟ بهطور کلی، پوششهای این بیمه شامل خسارتهای مالی و بدنی واردشده به اشخاص ثالث و همچنین حوادث راننده مسبب حادثه میشود.
۱. خسارتهای مالی اشخاص ثالث
اگر در یک حادثه رانندگی مقصر شناخته شوید و به اموال فرد دیگری، مانند خودروی او، خسارت وارد شود، بیمه شخص ثالث میتواند هزینه خسارت را تا سقف تعهد مالی درجشده در بیمهنامه جبران کند.
۲. خسارتهای بدنی اشخاص ثالث
در صورتی که حادثه باعث آسیب جسمی به اشخاص ثالث شود، خسارتهای بدنی مانند جراحت، نقص عضو یا فوت مطابق قوانین و مقررات مربوط بررسی و جبران میشوند.
۳. حوادث راننده مسبب حادثه
برای صدمات بدنی واردشده به رانندهای که مسبب حادثه بوده است نیز پوششی با عنوان حوادث راننده در بیمه شخص ثالث در نظر گرفته شده است. میزان و شرایط پرداخت این خسارت تابع قوانین و تعهدات بیمهنامه است.
| نوع پوشش | شامل چه مواردی میشود؟ | مثال |
| خسارت مالی | خسارت به اموال اشخاص ثالث | آسیب به خودروی طرف مقابل |
| خسارت بدنی | صدمات جسمی اشخاص ثالث | جراحت، نقص عضو یا فوت |
| حوادث راننده | صدمات بدنی راننده مقصر | آسیب جسمی راننده مسبب حادثه |
بیمه شخص ثالث چه خسارتهایی را پوشش نمیدهد؟
بیمه شخص ثالث چه خسارتهایی را پوشش نمیدهد؟
بیمه شخص ثالث چه خسارتهایی را پوشش نمیدهد؟
با وجود پوششهای مهم بیمه شخص ثالث، همه خسارتهای ناشی از تصادف لزوماً توسط این بیمه پرداخت نمیشوند. بعضی خسارتها بر اساس قانون یا شرایط بیمهنامه خارج از تعهد بیمهگر هستند یا برای پرداخت آنها شرایط خاصی وجود دارد.
برای مثال، خسارت واردشده به خودروی راننده مقصر از پوشش مالی بیمه شخص ثالث پرداخت نمیشود. برای جبران بسیاری از خسارتهای واردشده به خودروی خودتان، باید پوششهای بیمه بدنه را بررسی کنید.
همچنین در برخی شرایط خاص، نوع حادثه و علت وقوع آن میتواند بر نحوه پرداخت یا امکان بازیافت خسارت از فرد مسبب حادثه تأثیر بگذارد. به همین دلیل بهتر است هنگام خرید، شرایط عمومی و استثناهای بیمهنامه را نیز مطالعه کنید.
نکته: بیمه شخص ثالث و بیمه بدنه جایگزین یکدیگر نیستند؛ هرکدام برای پوشش ریسکهای متفاوتی طراحی شدهاند.
آیا بیمه شخص ثالث اجباری است؟
آیا بیمه شخص ثالث اجباری است؟
آیا بیمه شخص ثالث اجباری است؟
بله، داشتن بیمه شخص ثالث معتبر برای وسایل نقلیه موتوری مشمول قانون در ایران الزامی است. بنابراین مالک وسیله نقلیه باید پیش از پایان اعتبار بیمهنامه برای تمدید آن اقدام کند تا خودرو بدون پوشش بیمهای باقی نماند.
دلیل اهمیت این الزام را میتوان در هزینههای احتمالی یک تصادف دید. یک حادثه رانندگی ممکن است علاوه بر خسارت مالی به خودرو یا اموال دیگران، باعث صدمات بدنی و ایجاد هزینههای قابلتوجه شود. بیمه شخص ثالث برای جبران خسارتهای تحت پوشش در چنین شرایطی طراحی شده است.
اگر بیمه شخص ثالث نداشته باشیم چه میشود؟
نداشتن بیمه شخص ثالث معتبر میتواند مالک وسیله نقلیه را با پیامدهای قانونی و مالی روبهرو کند. همچنین تأخیر در تمدید بیمهنامه میتواند باعث ایجاد جریمه دیرکرد شود.
مهمتر از جریمه دیرکرد، ریسک وقوع حادثه در زمانی است که خودرو بیمه شخص ثالث معتبر ندارد. در چنین شرایطی، نحوه جبران خسارت و مسئولیت فرد مسبب حادثه بر اساس قوانین مربوط بررسی خواهد شد.
به همین دلیل بهتر است تاریخ پایان اعتبار بیمهنامه را از قبل بررسی کرده و تمدید بیمه شخص ثالث را به روزهای آخر موکول نکنید.
قیمت بیمه شخص ثالث چگونه محاسبه میشود؟
قیمت بیمه شخص ثالث چگونه محاسبه میشود؟
قیمت بیمه شخص ثالث چگونه محاسبه میشود؟
قیمت بیمه شخص ثالث برای همه خودروها یکسان نیست و بر اساس عوامل مختلفی محاسبه میشود. نوع وسیله نقلیه، کاربری خودرو، میزان تعهد مالی انتخابشده، تخفیف عدم خسارت و جریمه دیرکرد احتمالی از مهمترین عواملی هستند که میتوانند مبلغ نهایی بیمهنامه را تغییر دهند.
چه عواملی روی قیمت بیمه شخص ثالث تأثیر دارند؟
| عامل مؤثر | تأثیر بر قیمت بیمه شخص ثالث |
|---|---|
| نوع وسیله نقلیه | نوع خودرو و مشخصات آن در محاسبه حق بیمه مؤثر است |
| کاربری خودرو | نوع استفاده و کاربری وسیله نقلیه میتواند روی نرخ بیمه اثر بگذارد |
| تخفیف عدم خسارت | سابقه عدم خسارت میتواند باعث کاهش حق بیمه شود |
| سقف تعهد مالی | انتخاب تعهد مالی بالاتر میتواند مبلغ بیمهنامه را افزایش دهد |
| جریمه دیرکرد | وقفه در تمدید بیمه ممکن است باعث ایجاد جریمه شود |
| نرخهای سالانه | مبالغ پایه و تعهدات متناسب با مقررات هر سال تغییر میکنند |
بنابراین برای محاسبه دقیق قیمت بیمه شخص ثالث باید مشخصات خودرو، سوابق بیمهای و میزان پوشش انتخابی بررسی شود.
نکته: ارزانترین بیمه شخص ثالث لزوماً بهترین انتخاب نیست. هنگام مقایسه بیمهنامهها، علاوه بر قیمت به سقف تعهد مالی و کیفیت خدمات شرکت بیمه نیز توجه کنید.
تخفیف عدم خسارت بیمه شخص ثالث
تخفیف عدم خسارت بیمه شخص ثالث چیست؟
تخفیف عدم خسارت بیمه شخص ثالث امتیازی است که به سابقه بیمهای بدون خسارت تعلق میگیرد و میتواند باعث کاهش حق بیمه در زمان تمدید شود.
اگر در مدت اعتبار بیمهنامه خسارتی از محل بیمه شخص ثالث پرداخت نشود، در زمان تمدید به ازای هر سال ۵ درصد تخفیف عدم خسارت در نظر گرفته میشود. این تخفیف بهصورت پلکانی افزایش پیدا میکند و حداکثر به ۷۰ درصد میرسد.
جدول تخفیف عدم خسارت بیمه شخص ثالث
| سابقه عدم خسارت | درصد تخفیف |
|---|---|
| ۱ سال | ۵٪ |
| ۲ سال | ۱۰٪ |
| ۳ سال | ۱۵٪ |
| ۴ سال | ۲۰٪ |
| ۵ سال | ۲۵٪ |
| ۶ سال | ۳۰٪ |
| ۷ سال | ۳۵٪ |
| ۸ سال | ۴۰٪ |
| ۹ سال | ۴۵٪ |
| ۱۰ سال | ۵۰٪ |
| ۱۱ سال | ۵۵٪ |
| ۱۲ سال | ۶۰٪ |
| ۱۳ سال | ۶۵٪ |
| ۱۴ سال و بیشتر | ۷۰٪ |
بنابراین رانندگانی که سابقه طولانیتری بدون دریافت خسارت از بیمهنامه داشته باشند، میتوانند هنگام تمدید از تخفیف بیشتری برخوردار شوند.
آیا با یک تصادف تمام تخفیف بیمه شخص ثالث از بین میرود؟
خیر؛ استفاده از بیمه شخص ثالث لزوماً باعث حذف یکباره تمام تخفیفهای عدم خسارت نمیشود. میزان کاهش تخفیف به نوع خسارت و تعداد دفعات استفاده از بیمهنامه بستگی دارد و بهصورت پلکانی محاسبه میشود.
به همین دلیل، داشتن سابقه عدم خسارت میتواند تأثیر قابلتوجهی بر هزینه نهایی بیمه شخص ثالث داشته باشد.
سقف تعهد مالی بیمه شخص ثالث
سقف تعهد مالی بیمه شخص ثالث چیست؟
سقف تعهد مالی بیمه شخص ثالث چیست؟
سقف تعهد مالی بیمه شخص ثالث حداکثر مبلغی است که شرکت بیمه برای جبران خسارتهای مالی واردشده به اشخاص ثالث، مطابق شرایط بیمهنامه پرداخت میکند.
هنگام خرید یا تمدید بیمه شخص ثالث میتوانید میزان تعهد مالی بیمهنامه را بررسی کنید. انتخاب سقف تعهد مناسب اهمیت زیادی دارد؛ زیرا اگر خسارت واردشده بیشتر از تعهد مالی بیمهنامه باشد، ممکن است بخشی از خسارت بر عهده راننده مقصر قرار بگیرد.
یک مثال ساده از سقف تعهد مالی
فرض کنید در یک تصادف مقصر شناخته شدهاید و ۳۰۰ میلیون تومان خسارت مالی به خودروی طرف مقابل وارد شده است.
اگر سقف تعهد مالی بیمهنامه شما ۲۰۰ میلیون تومان باشد، شرکت بیمه خسارت را مطابق شرایط بیمهنامه تا سقف تعهد خود پرداخت میکند و ممکن است ۱۰۰ میلیون تومان باقیمانده بر عهده شما قرار بگیرد.
به همین دلیل، انتخاب حداقل تعهد مالی صرفاً برای پرداخت حق بیمه کمتر، همیشه بهترین تصمیم نیست.
تعهد مالی پایینتر بهتر است یا بالاتر؟
| تعهد مالی پایینتر | تعهد مالی بالاتر |
|---|---|
| حق بیمه معمولاً کمتر است | حق بیمه معمولاً بیشتر میشود |
| سقف جبران خسارت کمتر است | سقف جبران خسارت بیشتر است |
| احتمال پرداخت مبلغ بیشتری از جیب در خسارتهای سنگین وجود دارد | ریسک پرداخت شخصی در خسارتهای تحت پوشش کاهش پیدا میکند |
| هزینه اولیه کمتری دارد | پوشش مالی بیشتری فراهم میکند |
در انتخاب سقف تعهد مالی، بهتر است فقط اختلاف قیمت بیمهنامهها را در نظر نگیرید. ارزش خودروهای موجود در خیابانها و میزان خسارتی که یک تصادف میتواند ایجاد کند نیز از عواملی هستند که باید هنگام انتخاب میزان پوشش در نظر گرفته شوند.
تفاوت بیمه شخص ثالث و بیمه بدنه
تفاوت بیمه شخص ثالث و بیمه بدنه چیست؟
تفاوت بیمه شخص ثالث و بیمه بدنه چیست؟
بیمه شخص ثالث و بیمه بدنه کاربرد یکسانی ندارند و جایگزین یکدیگر نیستند. بیمه شخص ثالث عمدتاً خسارتهای مالی و بدنی واردشده به اشخاص ثالث را پوشش میدهد؛ درحالیکه بیمه بدنه برای جبران خسارتهای واردشده به خودروی بیمهشده در حوادث و خطرات تحت پوشش کاربرد دارد.
یکی دیگر از تفاوتهای مهم این دو بیمه، اجباری یا اختیاری بودن آنهاست. داشتن بیمه شخص ثالث برای وسایل نقلیه مشمول قانون الزامی است، اما خرید بیمه بدنه اختیاری است.
مقایسه بیمه شخص ثالث و بیمه بدنه
| ویژگی | بیمه شخص ثالث | بیمه بدنه |
|---|---|---|
| اجباری یا اختیاری | اجباری | اختیاری |
| خسارت مالی اشخاص ثالث | تحت پوشش تا سقف تعهد | هدف اصلی این بیمه نیست |
| خسارت بدنی اشخاص ثالث | تحت پوشش مطابق قانون | تحت پوشش نیست |
| خسارت خودروی راننده مقصر | پوشش مالی شخص ثالث شامل آن نمیشود | در حوادث و خطرات تحت پوشش قابل بررسی است |
| صدمات بدنی راننده مقصر | پوشش حوادث راننده دارد | کارکرد متفاوتی دارد |
| پوششهای اضافی | تابع ساختار و مقررات بیمه شخص ثالث | امکان انتخاب پوششهای اضافی مختلف وجود دارد |
بیمه شخص ثالث کافی است یا بیمه بدنه هم بخریم؟
پاسخ به این سؤال به ارزش خودرو و میزان ریسکی که میخواهید پوشش دهید بستگی دارد. بیمه شخص ثالث برای جبران خسارتهای واردشده به اشخاص ثالث طراحی شده است و بسیاری از خسارتهای واردشده به خودروی خود راننده مقصر را جبران نمیکند.
به همین دلیل، بیمه بدنه میتواند در کنار بیمه شخص ثالث نقش مکمل داشته باشد؛ بهخصوص برای خودروهایی که هزینه تعمیر یا ارزش بالاتری دارند.
استعلام بیمه شخص ثالث
چگونه بیمه شخص ثالث را استعلام کنیم؟
چگونه بیمه شخص ثالث را استعلام کنیم؟
استعلام بیمه شخص ثالث به شما کمک میکند اطلاعات و وضعیت بیمهنامه وسیله نقلیه را بررسی کنید. این کار بهخصوص هنگام بررسی اعتبار بیمهنامه یا خرید خودروی دست دوم اهمیت دارد.
برای استعلام بهتر است از سامانههای رسمی و معتبر استفاده کنید و اطلاعات شخصی یا مشخصات خودرو را در سایتهای ناشناس وارد نکنید.
استعلام بیمه شخص ثالث از سامانه سنهاب
یکی از روشهای رسمی بررسی اصالت بیمهنامه، استفاده از سامانه استعلام بیمه مرکزی (سنهاب) است. با مراجعه به سامانه مربوط و وارد کردن اطلاعات موردنیاز میتوانید اصالت بیمهنامه را بررسی کنید.
هنگام استعلام، اطلاعات واردشده را با مشخصات درجشده روی بیمهنامه و مدارک خودرو تطبیق دهید تا از صحت اطلاعات مطمئن شوید.
نکته: اگر قصد خرید خودروی کارکرده دارید، بررسی وضعیت بیمه شخص ثالث و سوابق مرتبط با آن را در کنار سایر بررسیهای خودرو فراموش نکنید.
هنگام خرید بیمه شخص ثالث به چه نکاتی توجه کنیم؟
هنگام خرید بیمه شخص ثالث به چه نکاتی توجه کنیم؟
هنگام خرید بیمه شخص ثالث نباید فقط قیمت بیمهنامه را ملاک انتخاب قرار دهید. میزان تعهدات، سابقه و خدمات شرکت بیمه و شرایط پرداخت خسارت نیز میتوانند در انتخاب مناسب تأثیرگذار باشند.
۱. سقف تعهد مالی را بررسی کنید
قبل از خرید، میزان تعهد مالی گزینههای مختلف را مقایسه کنید. تعهد مالی بالاتر میتواند در تصادفهایی که خسارت سنگینی ایجاد میکنند، ریسک پرداخت هزینه از جیب را کاهش دهد.
۲. تخفیف عدم خسارت را بررسی کنید
سوابق تخفیف عدم خسارت خود را بررسی کنید و مطمئن شوید تخفیف قابل اعمال بهدرستی در بیمهنامه لحاظ شده است.
۳. فقط به ارزانترین قیمت توجه نکنید
قیمت پایینتر همیشه به معنای انتخاب بهتر نیست. میزان پوشش و تعهدات بیمهنامه را در کنار مبلغی که پرداخت میکنید مقایسه کنید.
۴. نحوه پرداخت خسارت شرکت بیمه را بررسی کنید
دسترسی به مراکز پرداخت خسارت و فرآیند رسیدگی به پرونده میتواند بعد از وقوع حادثه اهمیت زیادی پیدا کند.
۵. اعتبار و وضعیت شرکت بیمه را بررسی کنید
هنگام مقایسه شرکتهای بیمه، اطلاعات رسمی مربوط به شرکت، خدمات ارائهشده و شاخصهای منتشرشده از سوی مراجع رسمی را نیز بررسی کنید.
۶. اطلاعات بیمهنامه را قبل از خرید کنترل کنید
مشخصات خودرو، اطلاعات بیمهگذار، تاریخ شروع و پایان بیمه، میزان تعهدات و سایر اطلاعات درجشده در بیمهنامه را قبل از نهایی کردن خرید بررسی کنید.
نکته مهم: انتخاب بیمه شخص ثالث مناسب را میتوان ترکیبی از قیمت مناسب، سقف تعهد کافی و خدمات قابلاعتماد دانست.
تمدید بیمه شخص ثالث و جریمه دیرکرد
تمدید بیمه شخص ثالث و جریمه دیرکرد
تمدید بیمه شخص ثالث و جریمه دیرکرد
بهتر است تمدید بیمه شخص ثالث را قبل از پایان اعتبار بیمهنامه انجام دهید. ایجاد فاصله بین تاریخ پایان بیمه قبلی و شروع بیمه جدید میتواند علاوه بر بدون پوشش ماندن خودرو، باعث محاسبه جریمه دیرکرد بیمه شخص ثالث شود.
جریمه دیرکرد بیمه شخص ثالث چیست؟
اگر اعتبار بیمه شخص ثالث به پایان برسد و برای تمدید آن اقدام نشود، برای مدت زمانی که وسیله نقلیه فاقد بیمه معتبر بوده است، جریمه دیرکرد مطابق مقررات مربوط محاسبه میشود.
مبلغ دقیق جریمه میتواند به نوع وسیله نقلیه، مدت تأخیر و نرخهای مربوط به همان سال بستگی داشته باشد.
چرا نباید تمدید بیمه را به تعویق بیندازیم؟
مهمترین مسئله فقط جریمه دیرکرد نیست. اگر در فاصله بین پایان بیمه قبلی و شروع بیمه جدید حادثهای رخ دهد، وسیله نقلیه بیمه شخص ثالث معتبر ندارد و این موضوع میتواند راننده یا مالک خودرو را با مسئولیت مالی قابلتوجهی روبهرو کند.
به همین دلیل بهتر است تاریخ انقضای بیمهنامه را از قبل بررسی کرده و برای تمدید آن پیش از پایان اعتبار اقدام کنید.
قبل از تمدید بیمه شخص ثالث این موارد را بررسی کنید
- تاریخ پایان بیمهنامه فعلی
- میزان تخفیف عدم خسارت
- سقف تعهد مالی موردنیاز
- مشخصات خودرو و بیمهگذار
- شرایط و خدمات شرکت بیمه
- مبلغ نهایی حق بیمه
نکته: هنگام تمدید، فقط گزینه قبلی را بدون مقایسه انتخاب نکنید. این زمان فرصت مناسبی برای بررسی سقف تعهدات و شرایط بیمهنامه است.
مدارک لازم برای بیمه شخص ثالث
مدارک لازم برای خرید و تمدید بیمه شخص ثالث
مدارک لازم برای خرید و تمدید بیمه شخص ثالث
برای خرید یا تمدید بیمه شخص ثالث باید اطلاعات مربوط به مالک و وسیله نقلیه در اختیار شرکت بیمه قرار بگیرد. مدارک و اطلاعات دقیق موردنیاز ممکن است با توجه به روش خرید و شرایط وسیله نقلیه متفاوت باشد.
بهطور معمول، بهتر است اطلاعات و مدارک زیر را در دسترس داشته باشید:
- مدارک شناسایی مالک یا بیمهگذار
- کارت یا مشخصات وسیله نقلیه
- اطلاعات بیمهنامه قبلی در صورت وجود
- اطلاعات مربوط به سابقه و تخفیف عدم خسارت
- سایر اطلاعات موردنیاز شرکت بیمه برای صدور بیمهنامه
برای خرید آنلاین بیمه شخص ثالث به چه نکاتی توجه کنیم؟
در خرید اینترنتی، اطلاعات خودرو و بیمهگذار را دقیقاً مطابق مدارک رسمی وارد کنید. اشتباه در شماره پلاک، مشخصات وسیله نقلیه یا اطلاعات هویتی میتواند در فرآیند صدور یا استفاده از بیمهنامه مشکل ایجاد کند.
پس از صدور بیمه نیز مشخصات خودرو، نام بیمهگذار، تاریخ شروع و پایان پوشش و سقف تعهدات بیمه شخص ثالث را بررسی کنید تا از صحت اطلاعات مطمئن شوید.
بعد از تصادف برای دریافت خسارت چه کار کنیم؟
در صورت تصادف برای دریافت خسارت بیمه شخص ثالث چه کار کنیم؟
در صورت تصادف برای دریافت خسارت بیمه شخص ثالث چه کار کنیم؟
پس از وقوع تصادف، نحوه دریافت خسارت بیمه شخص ثالث به نوع حادثه، میزان خسارت و شرایط پرونده بستگی دارد. در برخی حوادث ممکن است برای تشکیل پرونده خسارت به مدارک یا گزارشهای مشخصی نیاز باشد.
بهطور کلی پس از تصادف بهتر است این مراحل را در نظر داشته باشید:
- ابتدا ایمنی افراد را بررسی کنید. اگر حادثه منجر به آسیب جسمی شده است، رسیدگی به وضعیت مصدومان در اولویت قرار دارد.
- اطلاعات طرفین حادثه را ثبت کنید. مشخصات خودروها و اطلاعات موردنیاز بیمهای را نگه دارید.
- در صورت نیاز گزارش حادثه را دریافت کنید. بسته به نوع و شرایط تصادف، ممکن است گزارش پلیس یا مدارک دیگری برای رسیدگی به خسارت لازم باشد.
- با شرکت بیمه مربوط تماس بگیرید. شرایط تشکیل پرونده، مدارک لازم و نزدیکترین مرکز پرداخت خسارت را بررسی کنید.
- مدارک موردنیاز را ارائه دهید. مدارک لازم میتواند با توجه به مالی یا بدنی بودن خسارت متفاوت باشد.
- پرونده خسارت را پیگیری کنید. پس از ارزیابی خسارت، پرونده مطابق مقررات و تعهدات بیمهنامه بررسی میشود.
نکته مهم: شرایط دریافت خسارت در همه تصادفها یکسان نیست. در حوادث دارای مصدوم، خسارتهای سنگین یا اختلاف میان طرفین، فرآیند رسیدگی میتواند متفاوت باشد؛ بنابراین دستورالعمل شرکت بیمه و مراجع رسمی را دنبال کنید.
برای دریافت خسارت بیمه شخص ثالث چه مدارکی لازم است؟
مدارک موردنیاز به شرایط حادثه بستگی دارد، اما ممکن است شامل مدارک شناسایی، مدارک خودرو، اطلاعات بیمهنامه و مدارک مرتبط با حادثه باشد. برای خسارتهای بدنی نیز مدارک و فرآیندهای بیشتری ممکن است موردنیاز باشد.
بهتر است پیش از مراجعه حضوری، از شرکت بیمه درباره مدارک دقیق پرونده خود سؤال کنید تا فرآیند رسیدگی به خسارت سریعتر انجام شود.
سوالات متداول درباره بیمه شخص ثالث
سوالات متداول درباره بیمه شخص ثالث
بیمه شخص ثالث چیست؟
بیمه شخص ثالث یک بیمه اجباری برای وسایل نقلیه مشمول قانون است که خسارتهای مالی و بدنی واردشده به اشخاص ثالث را مطابق مقررات و تا سقف تعهدات بیمهنامه جبران میکند.
بیمه شخص ثالث چه خسارتهایی را پوشش میدهد؟
این بیمه بهطور کلی خسارتهای مالی و بدنی واردشده به اشخاص ثالث را پوشش میدهد. برای صدمات بدنی راننده مسبب حادثه نیز پوشش حوادث راننده در نظر گرفته شده است.
آیا بیمه شخص ثالث خسارت ماشین خودم را پرداخت میکند؟
اگر راننده مقصر حادثه باشید، پوشش مالی بیمه شخص ثالث برای جبران خسارت خودروی خودتان طراحی نشده است. برای پوشش بسیاری از خسارتهای خودروی خود میتوانید بیمه بدنه و پوششهای آن را بررسی کنید.
آیا راننده مقصر هم تحت پوشش بیمه شخص ثالث است؟
برای صدمات بدنی راننده مسبب حادثه، پوشش حوادث راننده وجود دارد. میزان و شرایط پرداخت خسارت بر اساس قوانین و تعهدات بیمهنامه تعیین میشود.
تخفیف عدم خسارت بیمه شخص ثالث چقدر است؟
تخفیف عدم خسارت بر اساس سابقه بیمهای بدون خسارت محاسبه میشود و مطابق مقررات میتواند بهصورت پلکانی افزایش پیدا کند.
اگر بیمه شخص ثالث تمام شود چه اتفاقی میافتد؟
پس از پایان اعتبار بیمهنامه، وسیله نقلیه فاقد بیمه شخص ثالث معتبر خواهد بود و تأخیر در تمدید میتواند باعث ایجاد جریمه دیرکرد و ریسک مالی در صورت وقوع حادثه شود.
بیمه شخص ثالث بهتر است یا بیمه بدنه؟
این دو بیمه جایگزین یکدیگر نیستند. بیمه شخص ثالث عمدتاً خسارت اشخاص ثالث را پوشش میدهد، درحالیکه بیمه بدنه برای پوشش بسیاری از خسارتهای واردشده به خودروی بیمهشده کاربرد دارد.
آیا بیمه شخص ثالث را میتوان آنلاین خرید؟
بله، امکان خرید و تمدید اینترنتی بیمه شخص ثالث از طریق شرکتهای بیمه و سامانههای معتبر فروش بیمه وجود دارد. هنگام خرید آنلاین باید اطلاعات خودرو و بیمهگذار را با دقت وارد و مشخصات بیمهنامه صادرشده را بررسی کنید.
جمعبندی؛ بیمه شخص ثالث چه کاربردی دارد؟
بیمه شخص ثالث یکی از مهمترین بیمههای مرتبط با وسایل نقلیه است که داشتن آن برای وسایل نقلیه مشمول قانون الزامی است. این بیمه در صورت وقوع حادثه، خسارتهای مالی و بدنی واردشده به اشخاص ثالث را مطابق قوانین و تا سقف تعهدات بیمهنامه جبران میکند. برای صدمات بدنی راننده مسبب حادثه نیز پوشش حوادث راننده در نظر گرفته شده است.
هنگام خرید یا تمدید بیمه شخص ثالث بهتر است فقط به قیمت توجه نکنید. سقف تعهد مالی، تخفیف عدم خسارت، شرایط بیمهنامه و نحوه ارائه خدمات و پرداخت خسارت شرکت بیمه از موارد مهمی هستند که باید پیش از انتخاب بررسی شوند.
همچنین فراموش نکنید که بیمه شخص ثالث و بیمه بدنه کاربرد متفاوتی دارند. بیمه شخص ثالث عمدتاً خسارت واردشده به اشخاص ثالث را پوشش میدهد، درحالیکه بیمه بدنه میتواند برای پوشش بسیاری از خسارتهای واردشده به خودروی خودتان مورد استفاده قرار گیرد.
در نهایت، پیش از خرید یا تمدید بیمه شخص ثالث، شرایط و میزان تعهدات گزینههای مختلف را مقایسه کنید و بیمهنامهای را انتخاب کنید که علاوه بر قیمت مناسب، پوشش مالی متناسب با نیاز شما داشته باشد.
چکلیست نهایی قبل از ارسال اظهارنامه مالیاتی
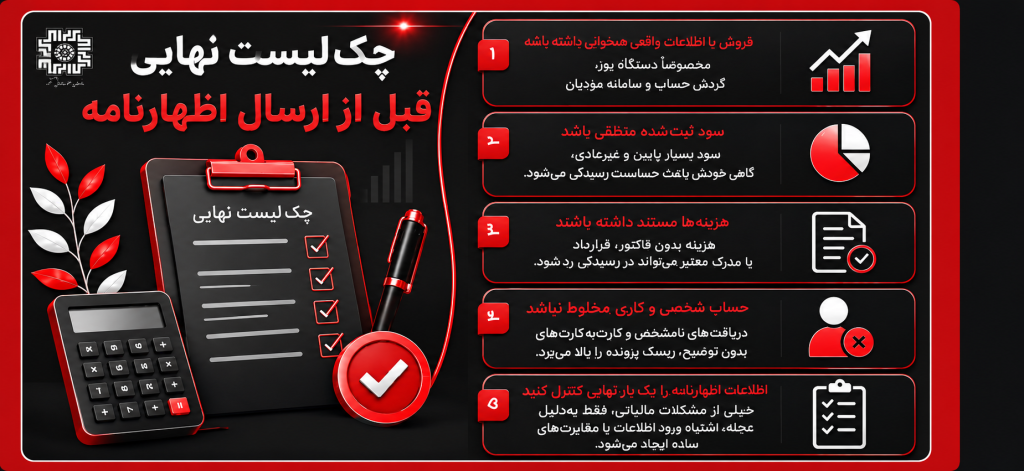
چک لیست نهایی قبل از ارسال اظهارنامه
بخشودگی جرایم مالیاتی
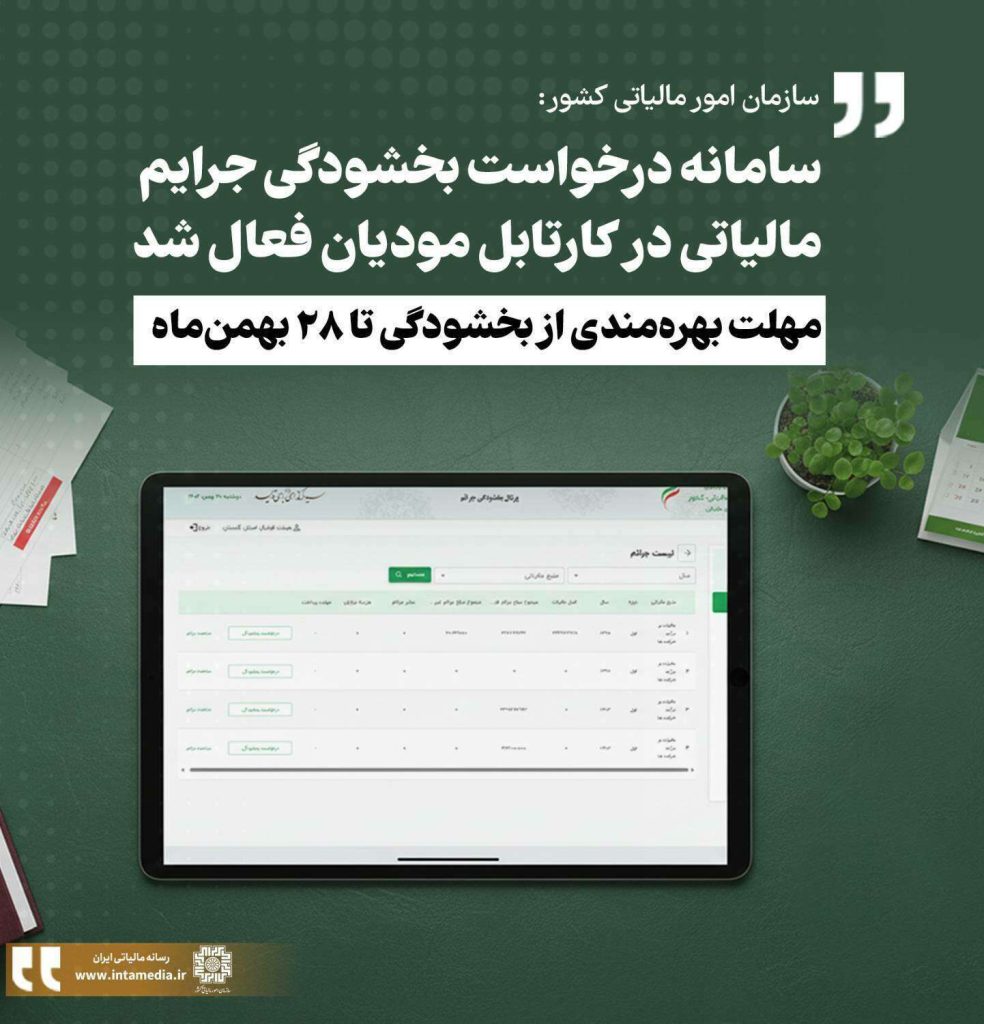
سازمان امور مالیاتی کشور:
سامانه درخواست بخشودگی جرایم مالیاتی در کارتابل مودیان فعال شد / مهلت بهرهمندی از بخشودگی تا ۲۸ بهمنماه
در راستای توسعه خدمات هوشمند و تسهیل دسترسی مودیان و به منظور تسهیل فرآیند اعطا بخشودگی به فعالان اقتصادی، سامانه درخواست بخشودگی جرایم مالیاتی در کارتابل مودیان به صورت رسمی راهاندازی شد.
*بخشودگی ۱۰۰ درصدی جرایم مالیات بر ارزش افزوده با شرط اقدام تا ۲۶ بهمن*
رئیس کل سازمان امور مالیاتی کشور اعلام کرد: مؤدیانی که تا پایان روز ۲۶ بهمنماه ۱۴۰۴ نسبت به مستندسازی اظهارنامههای مالیات بر ارزش افزوده خود از طریق سامانه مودیان اقدام کنند، از بخشودگی کامل (۱۰۰ درصد) جرایم مرتبط برخوردار خواهند شد.
بخشودگی جرایم مالیاتی اصناف تا سقف ۱۰ میلیون تومان با پذیرش فرم تبصره ۱۰۰

سازمان امور مالیاتی ایران اعلام کرد که بر اساس دستورالعمل جدید:
جرایم مالیاتی اصناف و صاحبان مشاغل تا سقف ۱۰۰ میلیون ریال بهطور کامل بخشوده میشود.
✅ جرایم بالاتر از این مبلغ تا ۹۰ درصد قابل بخشش است.
✅ شرط بهرهمندی از این بخشودگی، پذیرش مالیات مقطوع طبق تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم و تأیید در سامانه مربوطه است.
✅ مودیانی که بدهی مالیاتی نداشته باشند یا قبل از تأیید فرم، بدهی خود را پرداخت کرده باشند، مشمول این بخشودگی خواهند بود.
منبع:intamedia.ir
اطلاعیه مهم درباره تغییرات در صدور دستهچکهای بانکی

به موجب مصوبه هیأت عامل بانک مرکزی، از روز دوشنبه ۱۷ شهریور ۱۴۰۴، روند صدور دستهچکهای کاغذی و الکترونیکی برای مشتریان حقیقی و حقوقی شبکه بانکی کشور تغییر خواهد کرد.
بر اساس بخشنامه شماره ۰۴.۱۳۵۱۴۰ مورخ ۹ شهریور ۱۴۰۴، مقررات جدیدی برای متقاضیان دستهچک، بهویژه افرادی که برای نخستین بار درخواست صدور دستهچک دارند، به شرح زیر اعلام شده است:
✅ شرایط جدید برای متقاضیان:
- اشخاص حقیقی:
- دریافت حداکثر یک دستهچک کاغذی ۱۰ برگی
- دریافت همزمان ۱۰ برگ دستهچک الکترونیکی بدون نیاز به بازگشت ۸۰٪ برگههای قبلی
- اشخاص حقوقی:
- دریافت حداکثر یک دستهچک کاغذی ۲۵ برگی
- دریافت همزمان ۲۵ برگ دستهچک الکترونیکی بدون نیاز به بازگشت ۸۰٪ برگههای قبلی
📌 نکات تکمیلی:
- مبنای محاسبه سال، تاریخ نخستین اعطای دستهچک در مؤسسه اعتباری است.
- جدول تخصیص دستهچکها با هدف ساماندهی و نظارت بر رفتار اعتباری مشتریان تدوین شده است.
- بررسی ریسک اعتباری و اهلیتسنجی مشتریان همچنان بر عهده بانک صادرکننده دستهچک خواهد بود.
- قاعده کنترل مصرف ۸۰٪ برگهها مطابق با ضوابط سامانه صیاد (پیچک) همچنان برقرار است.
این تغییرات با هدف افزایش شفافیت، کاهش ریسکهای اعتباری و بهبود فرآیندهای مالیاتی و بانکی در کشور اجرا میشوند.
منبع : accpress.com
نشاندار کردن مالیات، فرصتی برای مشارکت در توسعه کشور

این گزارش دربارهی دیدگاه سید اسماعیل حسینی، سخنگوی کمیسیون انرژی مجلس، در مورد طرح «نشاندار کردن مالیات» است. خلاصه نکات مهم:
🔹 هدف اصلی طرح: افزایش شفافیت مالیاتی و کاهش فرار مالیاتی با دادن حق انتخاب به مؤدیان برای تعیین محل مصرف مالیاتشان.
🔹 افزایش انگیزه پرداخت مالیات: وقتی مردم اثر مالیات خود را در پروژههای عمرانی و خدماتی ببینند، تمایل بیشتری به پرداخت خواهند داشت.
🔹 جایگزین درآمدهای نفتی: با کاهش درآمدهای نفتی، این طرح میتواند منابع مالی لازم برای پروژههایی مثل راههای روستایی، بهداشت و آموزش را تأمین کند.
🔹 نظام مالیاتی عادلانه: طرح بر پایه درآمد واقعی افراد بنا شده و به دنبال عدالت مالیاتی است.
🔹 اثرات معنوی: مشارکت مؤدیان در توسعه کشور، حس رضایت و تعلق خاطر ایجاد میکند.
منبع: اینتا مدیا | www.intamedia.ir
آغاز اجرای تبصره مالیاتی برای پلتفرمهای نمایش خانگی از پاییز ۱۴۰۴

اطلاعیه مهم مالیاتی برای پلتفرمهای نمایش خانگی
از اول مهر ۱۴۰۴، کلیه پلتفرمهای نمایش خانگی مانند فیلیمو، نماوا و سایر سامانههای مشابه موظفاند مالیات و عوارض ارزش افزوده را همزمان با صدور صورتحساب، به حساب سازمان امور مالیاتی کشور واریز نمایند.
در تراکنشهایی که از طریق کارتخوان یا درگاه پرداخت اینترنتی انجام میشود، ۸ درصد مبلغ فروش بهصورت علیالحساب مالیات و عوارض، بهطور خودکار کسر و واریز خواهد شد.
در مواردی که پرداخت از طریق چک، واریز مستقیم یا نقدی صورت گیرد، فروشنده موظف است تا پایان روز بعد، مبلغ ۸ درصد را از طریق سامانه مودیان به حساب سازمان امور مالیاتی کشور واریز کند.
مبالغ پرداختشده بهعنوان بستانکاری فروشنده ثبت شده و در محاسبه مالیات دوره مالیاتی مربوطه لحاظ خواهد شد.
تمدید مهلت ارائه اظهارنامه اشخاص حقیقی و حقوقی تا ۳۱ شهریورماه
به گزارش رسانه مالیاتی ایران، سازمان امور مالیاتی کشور طی بخشنامه ای اعلام کرد: به موجب مصوبه مراجع قانونی واحدهای حقیقی و حقوقی میتوانند اظهارنامههای مالیاتی خود شامل (اظهارنامههای موضوع مواد ۸۰، ۱۰۰، ۱۱۰، ۱۱۴، ۱۱۶ و ۱۲۶ قانون مالیاتهای مستقیم) که آخرین مهلت انقضای تسلیم آنها در بازه زمانی ۲۳ خردادماه ۱۴۰۴ لغایت قبل از پایان شهریورماه سال ۱۴۰۴ میباشد، تا پایان شهریورماه تسلیم نمایند.
بر این اساس مودیان حقیقی و حقوقی تا روز دوشنبه ۳۱ شهریور ۱۴۰۴ فرصت دارند که اظهارنامه مالیاتی خود را به سازمان امور مالیاتی کشور ارائه دهند.


نحوه استرداد اضافه پرداختی بابت مالیات بر درآمد حقوق

موضوع:استرداد اضافه پرداختی بابت مالیات بر درآمد حقوق
با عنایت به سوالات و ابهامات مطرح شده در خصوص اضافه پرداختی بابت مالیات بر درآمد حقوق و به استناد مواد ۸۷، ۲۴۲ و ۲۴۳ قانون مالیاتهای مستقیم موارد ذیل را مقرر می دارد:
۱- ادارات کل امور مالیاتی کشور، با رعایت مفاد قانون مذکور، مکلف به استرداد اضافه دریافتی بابت مالیات بر درآمد حقوق میباشند.
۲- شرط اساسی برای استرداد اضافه پرداختی بابت مالیات بر درآمد حقوق موضوع ماده ۸۷ قانون، ارائه درخواست کتبی حقوق بگیر به اداره امور مالیاتی محل سکونت، در محدوده زمانی پس از تاریخ انقضای تیرماه سال بعد تا آخر آن سال، میباشد.
تبصره ۱- هرگاه اضافه پرداختی به علت عدم آگاهی از مقررات، استنباط اشتباه در مدلول مواد قانونی یا اشتباه در محاسبه از طرف کارفرما با سازمان امور مالیاتی کشور تحقق یافته باشد یا مالیات یاد شده بدون رعایت معافیتهای مذکور در قانون مانند پندهای مختلف ماده ۹۱ ق.م.م، بخشودگی مالیاتی ماده ۹۲ ق.م.م و سایر معافیتها از حقوقبگیر کسر و به حساب مالیاتی واریز شده باشد، همچنین در صورتی که استرداد مالیات مذکور میبایست در اجرای آرای هیأت عمومی دیوان عدالت اداری صورت پذیرد، این موارد مشمول محدودیت زمانی ذکر شده در ماده ۸۷ قانون نخواهد بود.
تبصره ۲- استرداد مالیات پس از کسر هرگونه بدهی مالیاتی قطعی حقوقبگیر انجام خواهد شد.
تبصره ۳- محل سکونت حقوقبگیر براساس ترتیبات ذکر شده در بند ۷ تبصره ۸ ماده ۱۶۹ مکرر قانون خواهد بود.
تبصره ۴- نظر به کثرت حقوقبگیران مشمول آرای دیوان عدالت اداری و با هدف تکریم و تسهیل در امور مودیان، در مواردی که استرداد مالیات بر درآمد حقوق در راستای آرای هیات عمومی دیوان مذکور باشد، در صورت وجود استمرار رابطه استخدامی شخص حقوق بگیر و کارفرما، بنا به درخواست کارفرما، مراجعه حضوری شخص حقوق بگیر نیاز نبوده و استرداد مربوطه در سامانه مالیات بر حقوق به صورت خودکار و از محل مالیات متعلق به همان حقوق بگیر انجام خواهد شد. بدیهی است مفاد این تبصره مانع مراجعه حضوری و درخواست استرداد توسط حقوقبگیر نخواهد بود و در صورت ارائه توامان درخواست پرداختکننده حقوق و حقوقبگیر استرداد براساس درخواست حقوقبگیر صورت خواهد پذیرفت.
۳- با توجه به اینکه مالیات بر درآمد حقوق از اقسام مالیات تکلیفی است لذا شمول خسارت موضوع تبصره ماده ۲۴۲ ق.م.م به مواردی که مالیات بر درآمد حقوق، اضافه بر مالیات متعلق دریافت شده است، در صورتی امکانپذیر خواهد بود که اداره امور مالیاتی مربوط، ظرف سه ماه از تاریخ درخواست کتبی حقوقبگیر، اقدام به استرداد ننماید. در این صورت، علاوه بر استرداد اضافه مالیات دریافتشده، از تاریخ انقضای مدت موصوف تا زمان استرداد، خسارت یادشده نیز به حقوقبگیر پرداخت خواهد شد.
۴- در مواردی که اداره امور مالیاتی ذیربط درخواست کتبی استرداد از سوی حقوقبگیر را وارد نداند، میبایست مراتب را کتباً به حقوقبگیر اعلام نماید. حقوقبگیر میتواند ظرف سی روز از تاریخ اعلام نظر کتبی اداره موصوف، از هیأت حل اختلاف مالیاتی، درخواست رسیدگی نماید.


آخرین مهلت ثبت نهایی اظهارنامه مالیات بر ارزش افزوده پاییز ۱۴۰۳

بر اساس بخشنامه سازمان امور مالیاتی کشور، امکان «ثبت نهایی اظهارنامه مالیات بر ارزش افزوده» دوره سوم (پاییز) سال ۱۴۰۳ از طریق اصلاح و یا تکمیل اظهارنامه پیش فرض دوره مذکور از طریق سامانه مؤدیان تا ۲۳ بهمن ماه فراهم است.
سازمان امور مالیاتی کشور اعلام کرد: با عنایت به ماده (۳) قانون تسهیل تکالیف مؤدیان جهت اجرای قانون پایانههای فروشگاهی و سامانه مؤدیان و با درنظر داشن انقضای مهلت ثبت صورتحسابهای الکترونیکی توسط فروشندگان در سامانه مودیان و مفاد تبصره بند (ب) ماده (۵) قانون پایانه های فروشگاهی و سامانه مودیان از حیث مهلت واکنش توسط خریداران، از تاریخ ۱۴۰۳.۱۱.۱۶ لغایت ۱۴۰۳.۱۱.۲۳، امکان «ثبت نهایی اظهارنامه مالیات بر ارزش افزوده» دوره سوم (پاییز) سال ۱۴۰۳ از طریق سامانه مؤدیان فراهم می باشد.
به مودیان مالیاتی توصیه می شود با عنایت به اینکه امکان اصلاح و تکمیل اطلاعات از یک ماه گذشته برای آنها فراهم بوده است در اولین فرصت ممکن نسبت به اصلاح نهایی و یا تکمیل و مسترد نمودن اظهارنامه مالیات بر ارزش افزوده دورم سوم (پاییز) سال ۱۴۰۳ اقدام و آن را به روزهای پایانی موکول ننمایند.
اعمال ماده ۶۰۰ قانون مجازات در صورت عدم اصلاح سامانه مالیات

با توجه به عدم اصلاح سامانه مالیات حقوق در خصوص معافیت مالیاتی مزایای رفاهی در دی ماه و عدم استرداد اضافه مالیاتهای دریافتی در این خصوص، اخطار در خصوص عواقب آن صادر شد.
ماده ۶۰۰ قانون مجازات اسلامی: هر یک از مسئولین دولتی و مستخدمین و مامورینی که مامور تشخیص یا تعیین یا محاسبه یا وصول وجه یا مالی به نفع دولت است برخلاف قانونی یا زیاده بر مقررات قانونی اقدام و وجه یا مالی اخذ یا امر به اخذ آن نماید به حبس از دو ماه تا یک سال محکوم خواهد شد. مجازاتمذکور در این ماده در مورد مسئولین و مامورین شهرداری نیز مجری است و در هر حال آنچه بر خلاف قانون و مقررات اخذ نموده است به ذیحق مسترد میگردد.
 برچسب ها: مالیات حقوق | معافیت مالیاتی | قانون مالیاتهای مستقیم | ماده ۶۰۰ قانون مجازات اسلامی | تخلفات مالیاتی | قوانین مالیاتی | مزایای قانونی کارکنان | خدمات مالیاتی | مشاوره مالیاتی
آیا اضافه پرداخت مالیات مسترد می شود؟

سازمان امور مالیاتی پیشنهاد داد در مواردی که اضافه پرداختی مالیات ناشی از اشتباه یا عدم اقدام کارفرما یا سازمان امور مالیاتی باشد، بدون رعایت مهلت مقرر قانونی قابل استرداد شود.
سازمان امور مالیاتی کشور در راستای اجرای آئین نامه اجرایی ماده ۲۴ قانون بهبود مستمر محیط کسب و کار، پیشنویس بخشنامه در خصوص الحاق ۲ تبصره به بخشنامه شماره ۲۰۰/۱۴۰۲/۱۷ مورخ ۱۴۰۲/۹/۱۵ را با هدف ملاحظه و اعلام نظر عموم مردم و فعالان اقتصادی در پایگاه ملی اطلاع رسانی قوانین و مقررات کشور منتشر کرد.
در این بخشنامه آمده است: تبصرههای زیر به ترتیب به بندهای (۱) و (۲) بخشنامه شماره ۲۰۰/۱۴۰۲/۱۷ مورخ ۱۴۰۲/۹/۱۵ الحاق میشود:
«تبصره: در مواردی که اضافه پرداختی مالیات ناشی از اشتباه یا عدم آگاهی یا عدم اقدام کارفرما یا سازمان امور مالیاتی باشد، بدون رعایت مهلت مقرر در ماده ۸۷ قانون مالیاتهای مستقیم قابل استرداد خواهد بود.
مفاد این تبصره از تاریخ ۱۴۰۲/۹/۱۵ لازمالاجرا است.
تبصره: در مورد استردادهایی که در محدوده شهر تهران وفق مفاد ماده ۸۷ قانون مالیاتهای مستقیم انجام میپذیرد، حوزه تشکیل پرونده مالیات حقوق بگیر، برای این امر ذی صلاح است.»
برچسب ها: اضافه پرداخت مالیات | سازمان امور مالیاتی | تخلفات مالیاتی | قوانین مالیاتی | ماده ۸۷ قانون مالیاتهای مستقیم | خدمات مالیاتی | مهلت قانونی استرداد مالیات | استرداد مالیات حقوق | مشاوره مالیاتی
مبلغ عیدی کارگران در سال ۱۴۰۳ چقدر است؟

برای کارگرانی که یک سال کامل در یک کارگاه مشغول به کار بودهاند، قانون عیدی را بر اساس ۶۰ روز حقوق روزانه آنها محاسبه میکند. البته این مبلغ نباید از ۹۰ روز حداقل دستمزد قانونی تجاوز کند.
در سال ۱۴۰۳ حداقل دستمزد روزانه کارگران معادل ۲۳۸ هزار تومان تعیین شده است. با استفاده از این مبلغ، عیدی کارگران با یک سال سابقه به صورت ذیل محاسبه میشود:
حداقل عیدی: ۲۳۸,۰۰۰ × ۶۰ = ۱۴ میلیون و ۳۳۲ هزار تومان
حداکثر عیدی: ۲۳۸,۰۰۰ × ۹۰ = ۲۱ میلیون و ۴۹۸ هزار تومان
طبق قانون کار کارفرمایان موظفند عیدی و پاداش سالانه کارگران را حداکثر تا پایان سال مالی، یعنی ۲۹ اسفند، به حساب آنها واریز کنند.
برچسب ها: عیدی کارگران | دستمزد کارگران | عیدی و پاداش سالانه کارگران | عیدی سال ۱۴۰۳ | دریافت حقوق | دستمزد روزانه کارگران
جزئیات مالیات حقوق در لایحه بودجه سال ۱۴۰۴

بر اساس لایحه بودجه سال ۱۴۰۴ نرخ مالیات بر مجموع درآمد حقوق اشخاص حقیقی در لایحه بودجه ۱۴۰۴ به شرح زیر است:
– ۲۸۸ میلیون تا ۳۶۰ میلیون ۱۰ درصد
– ۳۶۰ میلیون تا ۴۵۶ میلیون ۱۵ درصد
– ۴۵۶ میلیون تا ۶۰۰ میلیون ۲۰ درصد
– ۶۰۰ تا ۸۰۰ میلیون ۲۵ درصد
– بالای ۸۰۰ میلیون ۳۰ درصد
تمامی افرادی که در بخشهای دولتی و غیردولتی تحت هر عنوان از جمله ساعتی، روزمزد، قراردادی، حقالتدریس، حقالتحقیق، حقالزحمه، حق نظارت، حقالتألیف، حق فنی و پاداش شورای حل اختلاف دریافتی دارند، نیز مشمول مالیات حقوق هستند. اعضای هیئتعلمی دانشگاهها و مؤسسات پژوهشی و آموزشی و قضات دادگستری از شمول این حکم مستثنی و مشمول ماده (۸۵) قانون مالیاتهای مستقیم هستند. ضمناً مالیات قراردادهای پژوهشی مشمول حکم تبصره (۲) ماده (۸۶) قانون مالیاتهای مستقیم الحاقی ۲۷ تیر ماه سال ۹۶ است. همچنین در ادامه این بخش قید شده که برای تعیین مالیات بر مجموع درآمد یادشده، پرداختکنندگان قبل از هر پرداخت یا تخصیص آن مکلفاند فهرستی متضمن نام و نشانی دریافتکنندگان و میزان پرداخت یا تخصیص را برای محاسبه و تعیین مالیات متعلق به سامانه سازمان امور مالیاتی کشور ارسال نمایند. از تاریخ اعلام میزان مالیات مربوط به هر کارفرما در سامانه حداکثر تا پایان ماه بعد، پرداختکننده باید نسبت به کسر و پرداخت مالیات اعلامی اقدام نماید. رعایت ترتیبات مذکور، جایگزین تکالیف مقرر در ماده (۸۶) قانون مالیاتهای مستقیم میشود. در صورت عدم پرداخت مالیات در موعد مقرر، سازمان امور مالیاتی از طریق عملیات اجرای وصول مالیات نسبت به وصول آن اقدام مینماید.
درآمد حاصل از عناوین برشمرده شده فوق و سایر عناوین که از مصادیق درآمد مواد (۸۲) و (۸۳) قانون مالیاتهای مستقیم نباشند، کماکان و همانند سالهای گذشته، مشمول مالیات بر درآمد حقوق است.
برچسب ها: مالیات حقوق سال ۱۴۰۴ | قوانین مالیات حقوق | لایحه بودجه سال ۱۴۰۴ | مالیات بر درآمد | مالیات حقوق | مشاوره مالیاتی
